企業買収における行動指針とは?2026年Q&Aを踏まえて解説
コーポレート・M&A
目次
「企業買収における行動指針」(以下「本指針」といいます)とは、上場会社の経営支配権を取得する買収を巡る当事者の行動の在り方を中心に、M&Aに関する公正なルール形成に向けて共有されるべき原則論およびベストプラクティスを提示するガイドラインです(経済産業省が2023年8月31日に公表)。
M&Aの件数および金額は増加傾向にあり、本指針が参照されるケースが増加しています。一方で、実務の現場では本指針の趣旨が十分に理解されておらず、たとえば、提示価格が高ければ賛同しなければならないといった、本指針の解釈を巡る誤解や混乱も生じています。
そこで、本指針の趣旨が正しく理解された上で実践されるよう、「『企業買収における行動指針』のポイント」および「『企業買収における行動指針』Q&A」が2026年7月30日に公表されました。このQ&Aでは、たとえば、高い買収価格が提示されたことのみをもって「望ましい買収」に当たるものではなく、「望ましい買収」とは、対象会社の①企業価値の向上と②株主共同の利益の確保の双方に資する買収を意味することなどが明確化されています。
本記事では、有事対応の拠り所となる本指針の全体像をはじめ、買収提案受領直後の実践的な初動プロセス、特別委員会の活用といった実務を、本指針や「企業買収における行動指針」Q&Aを踏まえつつ解説します 1。
本指針の概要
策定背景
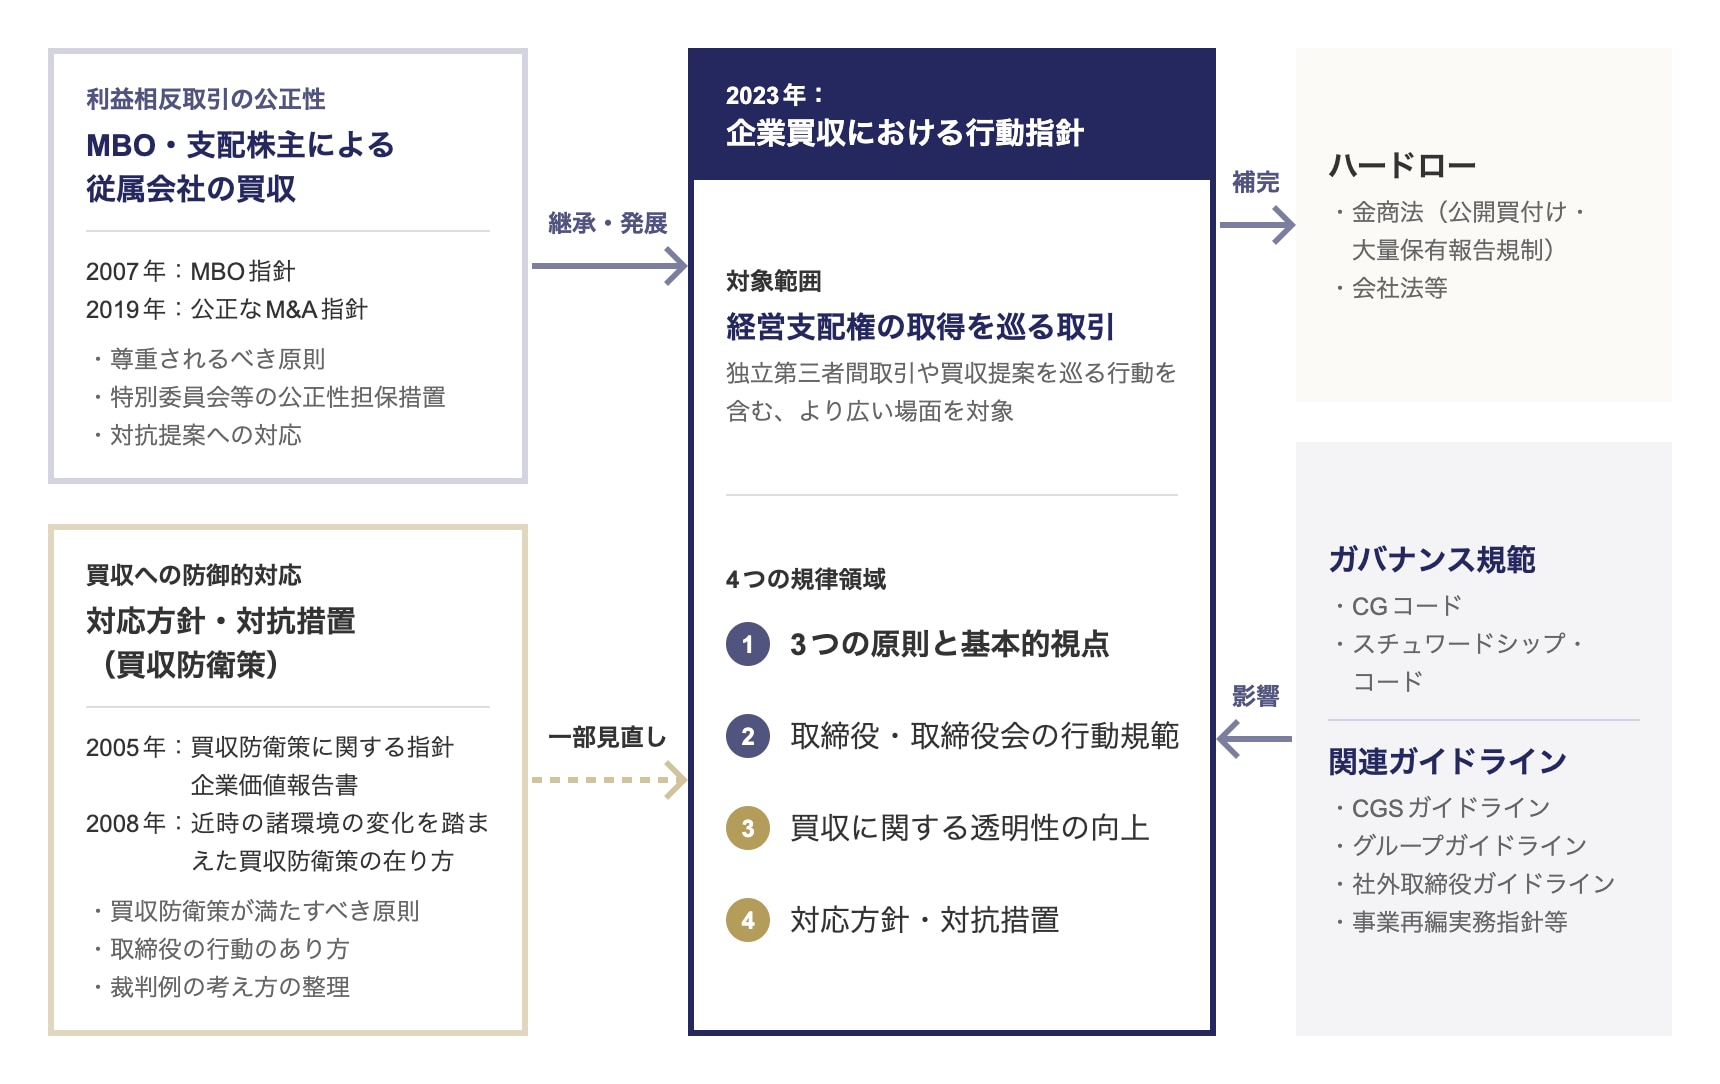
経済産業省は、買収に関する公正なルール形成を促すことで企業価値を高めるという考え方から、2005年の「企業価値・株主共同の利益の確保又は向上のための買収防衛策に関する指針」、2007年の「企業価値の向上及び公正な手続確保のための経営者による企業買収(MBO)に関する指針」、2019年の「公正なM&Aの在り方に関する指針」など、買収防衛策やMBO等の在り方やベストプラクティスを整理する指針および報告書を策定してきました。
他方、こうした指針の策定から時間が経過する中で、以下のような様々な状況変化が生じていました 2。
- これまでの指針では取り上げていなかった有事導入型の買収防衛策の発動やその差止めを巡る司法判断
- 当初の買収提案を契機に第三者から新たな選択肢(対抗提案)が提示され、その評価を巡って見方が分かれるケースの増加
- 上場会社を取り巻く社会経済状況の変化(独立社外取締役の増加等による取締役会の機能強化、株式保有構造の変化(政策保有株式の解消)等)
このような状況変化を踏まえ、経済産業省は、買収提案についての評価が買収者と対象会社で分かれるケース(同意なき買収や競合的な買収の場面等)を念頭に、買収を巡る両当事者にとっての予見可能性を向上させることや望ましい姿を示すこと等を通じ、企業価値を高める買収がより生じやすくなるよう、「公正な買収の在り方に関する研究会」を設置し、買収に関する当事者の行動の在り方等についての検討を行った上で、2023年8月31日付で、本指針を策定しました。
それ以前の指針と本指針との関係性は、以下のとおりです。
本指針の位置づけ
適用範囲 3
本指針は、対象会社の経営陣からの要請や打診を受けて行われる買収提案のみならず、対象会社の経営陣からの要請や打診が行われていない中で行われる買収提案にも適用されます。
本指針は、買収者が上場会社の株式を取得することでその経営支配権を取得する行為を主な対象としていますが、本指針の中の一部の箇所では、経営支配権を取得するまでに至らない程度の数の株式を取得する行為(買収への対応方針・対抗措置が問題となる場面)等についても取り上げられています。
上場会社の経営支配権を取得する買収一般において尊重されるべき3つの原則
本指針は、上場会社の経営支配権を取得する買収一般において尊重されるべき原則として、以下の3つの原則を提示しています。
買収一般において尊重されるべき3つの原則
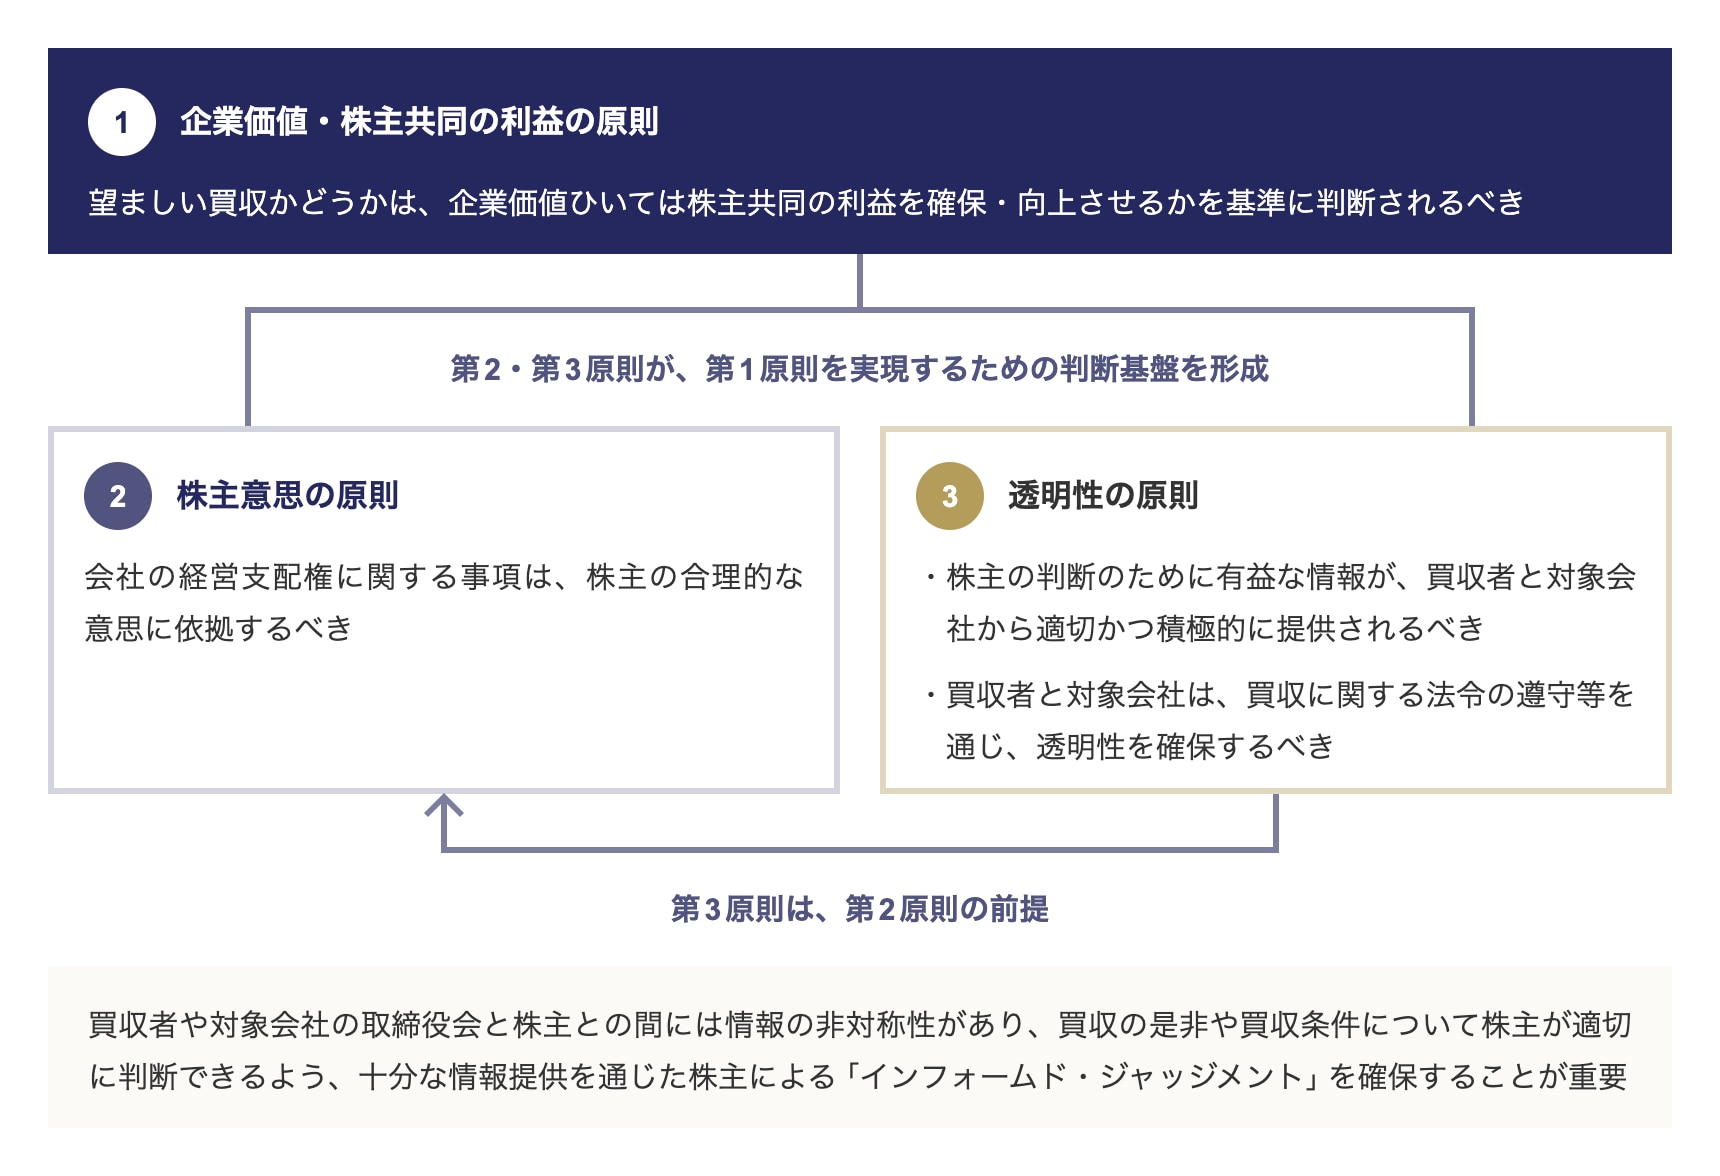
ここでのポイントは、第2原則および第3原則が、第1原則を実現するための前提となっていることです。また、第2原則において株主の合理的な意思を確認するためには、買収者および対象会社から情報提供がなされていることが前提となりますので、第3原則は第2原則の前提といえます。
買収者と対象会社の双方が、株主の判断のために有益かつ必要な情報を提供し、最終的には、株主が経営支配権に関する事項について判断します。本指針は、その際、企業価値ひいては株主共同の利益を確保し、または向上させるかを基準に、望ましい買収か否かが判断されるべきであるとしています。
「企業買収における行動指針」Q&Aにより明確化された部分と実務への影響
Q&A公表の目的と背景
経済産業省は2026年7月30日、本指針の趣旨が十分に理解されていない可能性がある点について、「『企業買収における行動指針』Q&A」(以下「Q&A」といいます)を公表して解釈の明確化を図っています 4。背景は以下のとおりです 5。
- 日本企業を取り巻く社会経済情勢に様々な変化が生じており、本指針に対する社会的な注目も高まりつつある中、各方面から本指針の目的が十分に理解されていない可能性が指摘されており、本指針の趣旨が正しく浸透しているかは必ずしも明らかではないとの疑問が呈された。
- 本指針策定後の2024年に金融商品取引法が改正され(一部を除き2026年5月1日施行)、公開買付制度や大量保有報告制度が見直されたこと等により、企業買収における法制度等の変化も見られる。
「本指針の趣旨が十分に理解されていない可能性がある点」については、公正な買収の在り方に関する研究会(第9回)の事務局説明資料(2026年2月4日)に記載されています。
Q&Aの主なポイント
Q&Aの主なポイントは以下のとおりです。
(1)本指針の位置づけ
| 本指針1.2の記載 | 不十分な理解(可能性) | Q&Aにより明確化された事項 |
|---|---|---|
| 本指針の目的は、上場会社の経営支配権を取得する買収を巡る当事者の行動の在り方を中心に、M&Aに関する公正なルール形成に向けて経済社会において共有されるべき原則論およびベストプラクティスを提示することである。 (3頁) |
本指針が提示するベストプラクティスに従わなかったら取締役の善管注意義務に違反し、損害賠償責任を負う。 | 本指針の提示するベストプラクティスは、必ずしも法律上求められているものではないため、ベストプラクティスの一部を遵守できなかった場合に、直ちに善管注意義務違反・忠実義務違反になるものではない。 (Q&A7) |
(2)「望ましい買収」の意味
| 本指針2.1の記載 | 不十分な理解(可能性) | Q&Aにより明確化された事項 |
|---|---|---|
| 望ましい買収か否かは、企業価値ひいては株主共同の利益を確保し、または向上させるかを基準に判断されるべきである。 (7頁) |
「企業価値ひいては株主共同の利益」は、「企業価値=株主共同の利益」または「企業価値より株主共同の利益が重要」という意味であり、高い買収価格であれば「望ましい買収」である。 |
|
(3)「企業価値」の概念
| 本指針2.2.2の記載 | 不十分な理解(可能性) | Q&Aにより明確化された事項 |
|---|---|---|
| 対象会社の経営陣は、測定が困難である定性的な価値を強調することで、「企業価値」の概念を不明確にしたり、経営陣が保身を図る(経営陣が従業員の雇用維持等を口実として保身を図ることも含む)ための道具とすべきではない。 (9頁) |
買収提案に対して従業員・労働組合や取引先が反対の意向を表明している場合であっても、定性的な価値に過ぎないから企業価値の中で考慮してはならない。 |
|
(4)取締役会における「真摯な検討」
| 本指針3.1.2の記載 | 不十分な理解(可能性) | Q&Aにより明確化された事項 |
|---|---|---|
| 「真摯な買収提案」を恣意的に解釈し、企業価値を高める提案を安易に断ることにならないよう留意する必要がある。 (15頁) この際、買収価格等の取引条件が軽視されるようなことがあってはならず、過去の株価水準よりも相応に高い買収価格が示されていることから、合理的に考えれば企業価値を高めることが期待し得る提案であれば、取締役・取締役会としてはこれを十分に検討する必要がある。 (17頁) |
過去の株価水準よりも相応に高い買収価格が示されていれば、それと同程度の企業価値を高める買収提案である。そして、企業価値を高める買収提案であれば断ることができない。 |
|
(5)買収に応じる方針を決定する場合における行為規範
| 本指針3.2.1の記載 | 不十分な理解(可能性) | Q&Aにより明確化された事項 |
|---|---|---|
| 特に取締役会が買収に応じる方針を決定する場合においては、対象会社の取締役・取締役会(特別委員会を設置している場合は特別委員会を含む。以下同じ)は、会社の企業価値を向上させるか否かの観点から買収の是非を判断するとともに、株主が享受すべき利益が確保される取引条件で買収が行われることを目指して合理的な努力を行うべきである。 (18頁) |
買収に応じる方針を決定する場合には、企業価値向上よりも買収価格が重要であり、買収提案が競合する場面においては、最も株主利益に資する提案に賛同しなければならない。 |
|
買収提案を受領した場合の初動対応
買収提案受領後の対応フロー
買収提案受領後の対応フローは以下のとおりです。
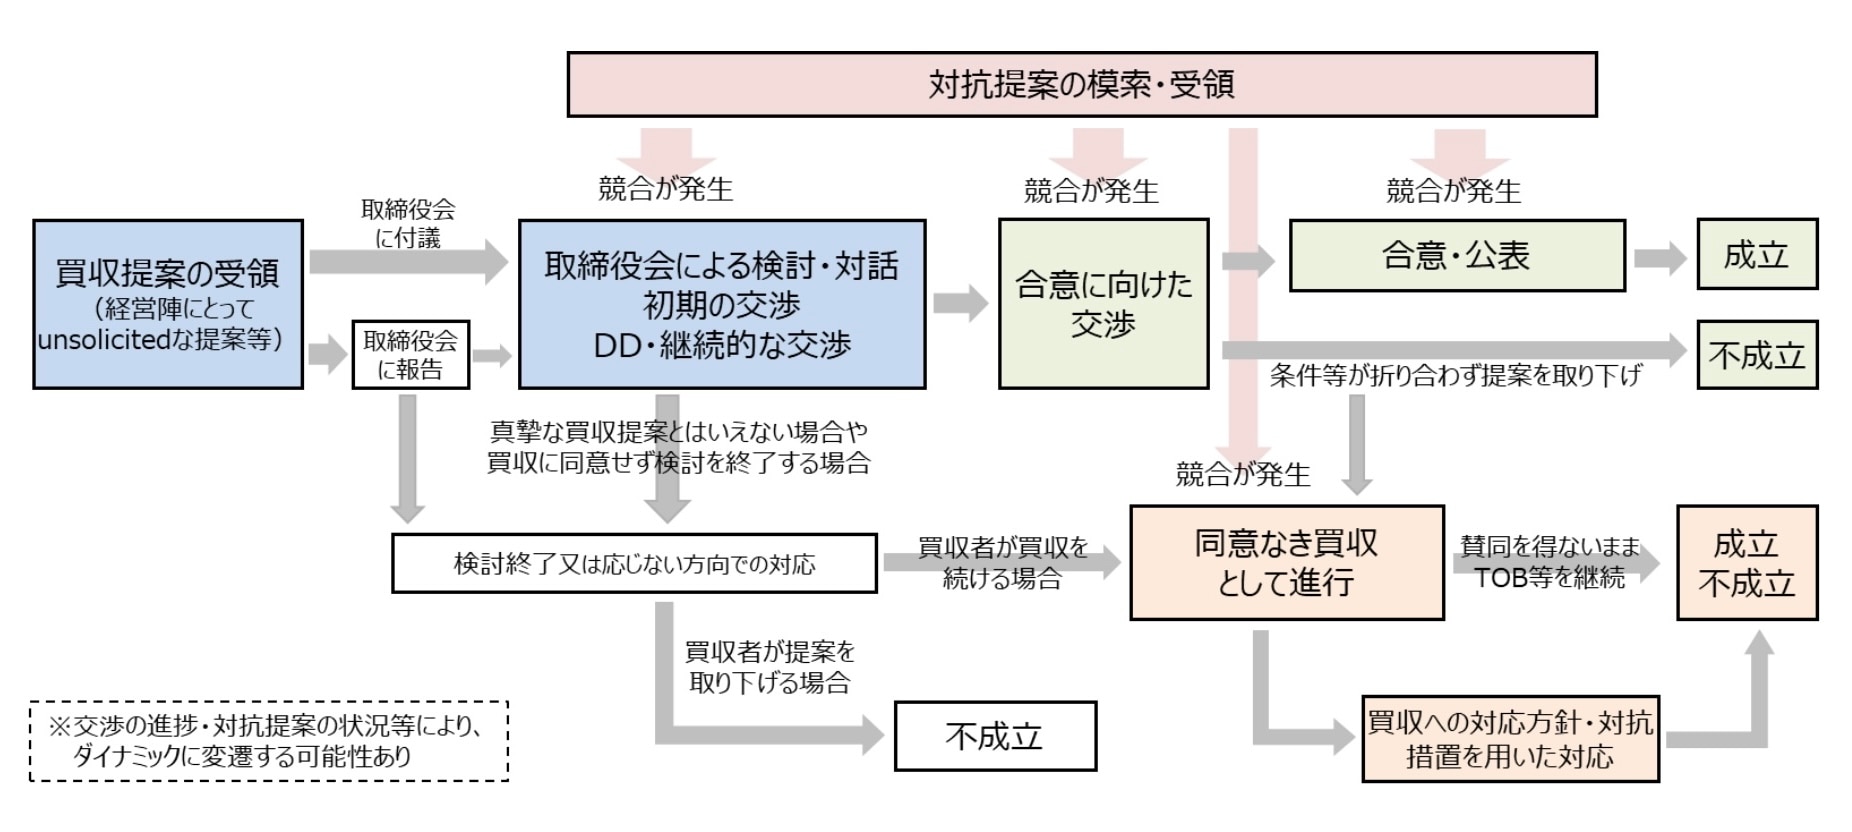
買収提案を受領した後、最初に検討すべきは、①取締役会に付議するべきか、②付議された場合には、当該提案が真摯な買収提案に該当するのか、という2点であり、③該当する場合には、真摯な検討が必要になる、というのが大きな流れです。
取締役会への付議または報告
経営陣または取締役において、経営支配権を取得する旨の買収提案を受領した場合には、速やかに取締役会に付議または報告することが原則です(本指針3.1.1)。
買収提案が、外形的・客観的に、①具体性を有し、かつ、②一定の信用力を有している場合には、付議が求められ、また、そうでない場合であっても、取締役会による経営陣に対する監督機能を発揮させるために、取締役会への速やかな報告が求められるとされます。
「真摯な買収提案」の判断要素
取締役会に買収提案が付議された場合には、その買収提案が真摯な買収提案に該当するものであるか否かを判断することが求められます。
この真摯な買収提案とは、①具体性、②目的の正当性および③実現可能性のある買収提案を指します(本指針3.1.2)。この点はQ&A2により具体化されています。
- 具体性が合理的に疑われる場合
a)買収ストラクチャー、買収対価の額や種類、取引実行の前提条件やスケジュール等の取引の主要条件が、具体的に明示されない買収提案
- 目的の正当性が合理的に疑われる場合
a)経営支配権を取得した後の経営方針が示されない買収提案b)(他の買収者がいる状況において)買収価格を吊り上げる目的で行われる買収提案c)競合他社により、情報収集等を行う目的で行われる買収提案
- 実現可能性が合理的に疑われる場合
a)買収資金の裏付け(残高証明書、融資証明書・コミットメントレターその他資金調達の確度が高いことを示すために金融機関が出すレターなど)のない買収提案b)当局の許認可(例えば、独禁法・外為法等の許認可)など買収実施の前提条件が得られる蓋然性が低く、客観的に見て実施に至ることが期待できない買収提案c)支配株主が保有する支配的持分を第三者に売却する意思がないことが判明している中における支配的持分の買収提案
取締役会における買収提案の検討と特別委員会の活用
「真摯な検討」として求められる行動
取締役会において真摯な買収提案に該当すると判断した場合には、真摯な検討を行うことが基本となります(本指針3.1.2)。
取締役会は、買収に応じる方針を決定していない段階においては、経営判断の原則に基づく広い裁量を有しているため、真摯な検討を行った上で、買収に応じるか、またはスタンド・アローン(現経営陣が経営すること、現株主構成のもとで経営すること等)や第三者との提携・協業等も含め、広い裁量をもって経営判断することになります(Q&A3)。
買収に応じるか否かを検討する上で考慮される要素は、以下のとおりQ&A3により具体化されています。
その際、買収者から追加的情報を得るために、合理的な範囲で、買収者に対して質問することが考えられます。
買収に応じる方針を決定する場合の対応
取締役会が買収に応じる方針を決定する場合には、対象会社の取締役・取締役会は、会社の企業価値を向上させるか否かの観点から買収の是非を判断するとともに、株主が享受すべき利益が確保される取引条件で買収が行われることを目指して、合理的な努力を行うべきとされています(本指針3.2.1)。
本指針は、取締役会が買収に応じる方針を決定する場合、買収比率や買収対価に応じて重視すべき要素が異なるとしています(本指針3.2.2)。
| 現金対価による全部買収の提案 | 現金対価による部分買収の提案 | 買収対価の全部または 一部が株式である場合 |
|---|---|---|
| 株主が対象会社株式への投資から利益を得る最後の機会となるため、株主にとっては価格面での取引条件の適正さが特に重要 | 買収後も一部の株主は少数株主として残ることになるため、価格面での取引条件の適正さだけではなく、買収後の企業価値が中長期的に向上するかどうかも、全部買収の場合と比較して特に重要な判断軸となる。このため、株主の当該判断のために必要とされる、買収後の企業価値向上策等に関する情報の提供が特に重要 | 売却に応じる株主は買収後買収者の株主として持分を継続保有することになるため、価格面での取引条件の適正さのみならず、買収後の企業グループとしての価値が中長期的に向上するかが株主にとっても重要な判断軸 →買収者からの買収後の企業価値向上策や対価の妥当性等に関する情報の提供が特に重要 |
取締役会が買収に応じる方針を決定する場合において、取締役会は、買収者との交渉を行う際に、取引条件の改善により、株主にとってできる限り有利な取引条件で買収が行われることを目指して、真摯に交渉すべきであるとされています(本指針3.2.3)。
特別委員会の設置が有用な場合
個別の事案における利益相反の程度や情報の非対称性の問題、対象会社の状況や取引構造の状況等に応じて、特別委員会の活用や外部のアドバイザーの助言等の公正な手続を講じることが考えられます(本指針3.3)。特に、取締役会の過半数が社外取締役でない会社において、取引の公正性を確保するために、特別委員会を設置し、その判断を尊重することが有益であるとされます。
具体的には、以下の場合に、特別委員会の設置が有用とされます。
- キャッシュ・アウトの提案であることから、取引条件の適正さが株主利益にとってとりわけ重要であると考えられる場合
- 買収への対応方針・対抗措置を用いようとする場合
- その他、市場における説明責任が高いと考えられる場合(例えば、複数の公知の買収提案がある場合等)
買収への対応方針および対抗措置の留意点
買収対応方針を定める際の留意点(平時導入型と有事導入型)
対応方針については、特定の買収者が現れる前に(平時に)ルールを定めて公表しておくことで、一定以上の株式を取得する場合に対応方針が用いられ得ることについて、買収者・株主等の関係者の事前の予見可能性が高まる点が指摘されています(本指針5.1)。
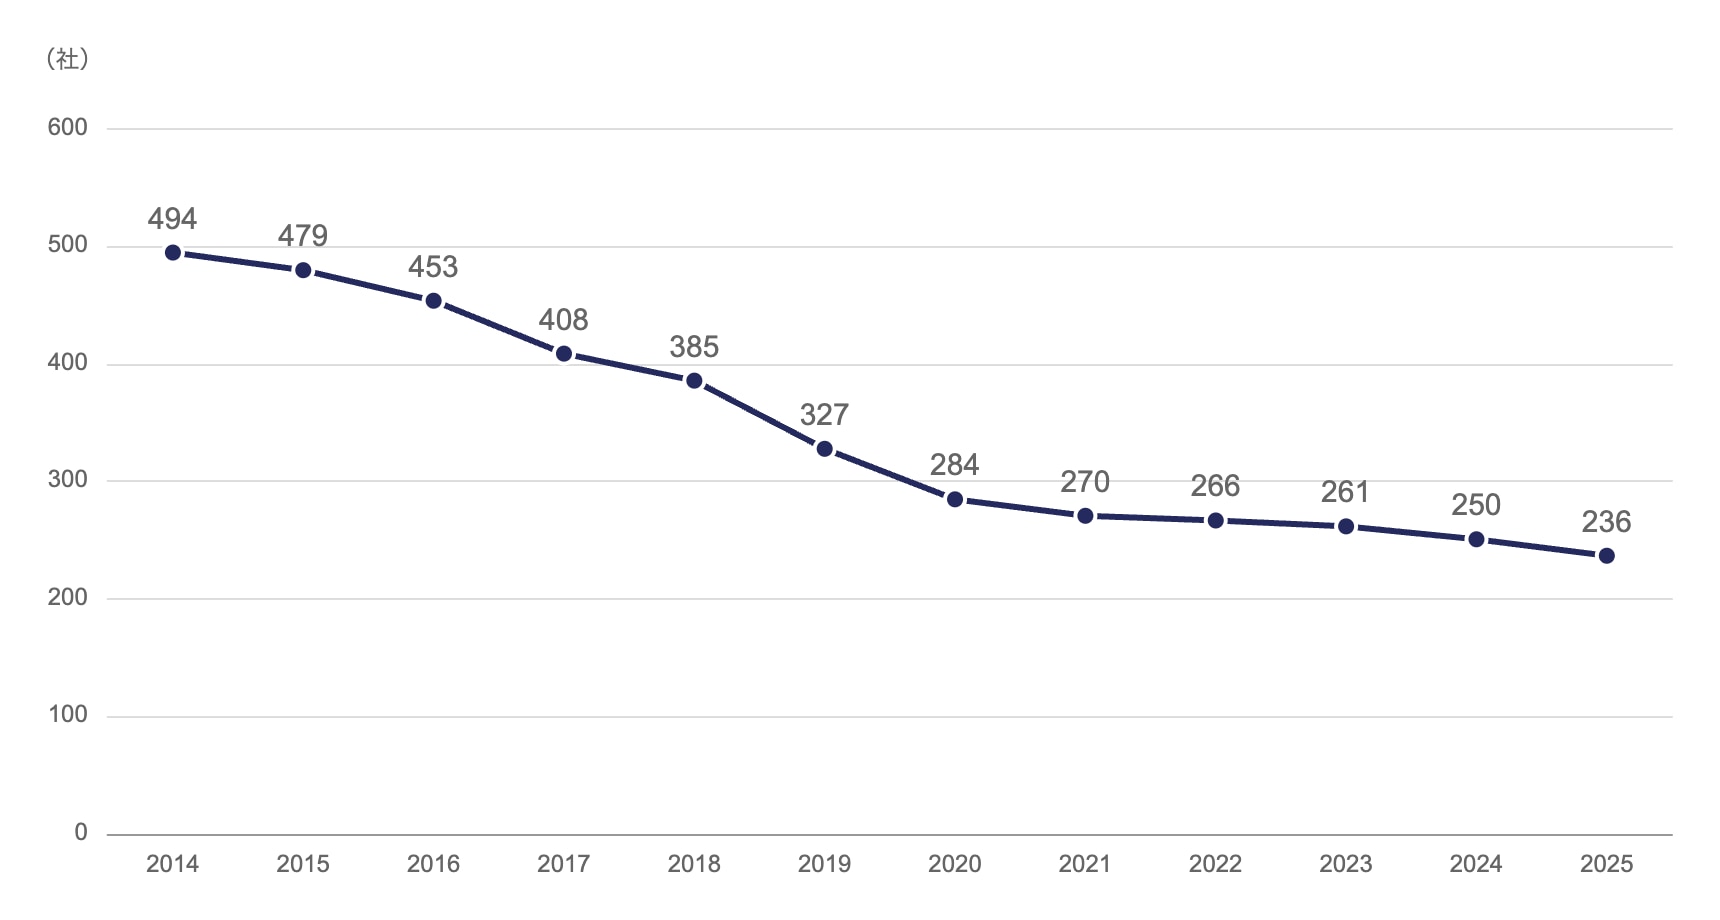
ただし、特にこうした類型の(平時導入の)対応方針については、導入企業と機関投資家との間で評価が乖離する場合があり、会社が合理的な対応方針と考える場合でも、株主や機関投資家の理解と納得を得られなければ、これを用いることは実際には困難です。現実に、対応方針の導入企業数は2008年以降、特に東証一部・プライム市場において、減少傾向が続いています。また、以下のとおり、買収への対応方針を保有している企業も減少しています(いずれも2026年7月末時点)。
買収への対応方針保有会社数の推移(2014年7月末~2025年7月末)
一方で、様々な買収の態様があることを踏まえ、有事の局面において事案に応じた判断をすることが適する場合もあります。また、株主総会の承認を得る際にも、具体的に買収者や買付け方法が特定された状況のほうが、株主・投資家が判断しやすい面があります。たとえば、有事導入型の対応方針については、平時導入型の対応方針に係る基準とは別の特別な基準を設定する機関投資家が存在し、議決権行使助言会社の議決権行使基準も、平時の場合には原則として反対推奨である一方、有事の場合には個別判断とされています 7。
これらの点で、買収者が現れてから(有事に)導入する対応方針は、上記の意味での事前の予見可能性は乏しいものの、会社にとって選択肢となる場合があるといえます。ただし、そのような場合にも、株主の合理的な意思に依拠すべきことになります。
株主意思の確認
対応方針に基づく対抗措置の発動は、会社の経営支配権にかかわるものであることから、株主の合理的な意思に依拠することが必要です。そして、対応方針の導入または対抗措置の発動の段階で株主総会における承認を得ることは、株主の合理的な意思に依拠していることを示すための措置となります(本指針5.2)。
株主総会を経る場合においても、取締役会は、形式的に株主総会の判断に委ねるのではなく、対抗措置の必要性や、公正性の確保(たとえば、独立性の高い取締役会や特別委員会の関与)等について慎重に検討し、十分な説明責任を果たすべきとされています(本指針5.2)。
公正性の確保についていえば、たとえば、対応方針の導入と対抗措置の発動の両方について特別委員会への諮問を行っている事例があります 8。
対抗措置の必要性と相当性
対抗措置の必要性については、a)時間・情報・交渉機会の確保、b)強圧性のある買収手法への対応、c)株主総会において買収提案の内容を理由に企業価値ひいては株主共同の利益が害されるとの判断をする場合に分けて検討を行う必要があります。a)およびb)は、買収の手法の観点からの整理であるのに対し、c)は、買収提案の内容を問題とするものです。
本指針別紙3の2(2)は、対抗措置の発動の相当性を基礎づける事情として、損害回避可能性、損害軽減措置および損害の予見可能性(危険の引受け)を掲げます。
対抗措置の発動の必要性および相当性に関する上記考慮要素は、裁判例でも考慮されているものです 9。
なお、共同協調行為 10 の認定基準が不明確であることを1つの理由として相当性が否定された裁判例が存在するため 11、共同協調行為の認定基準をあらかじめ公表した上で、共同協調行為の認定を特別委員会に諮問するというのが近時のM&A実務です 12。
企業価値向上とガバナンス体制の構築
最大の買収防衛策は平時の企業価値向上
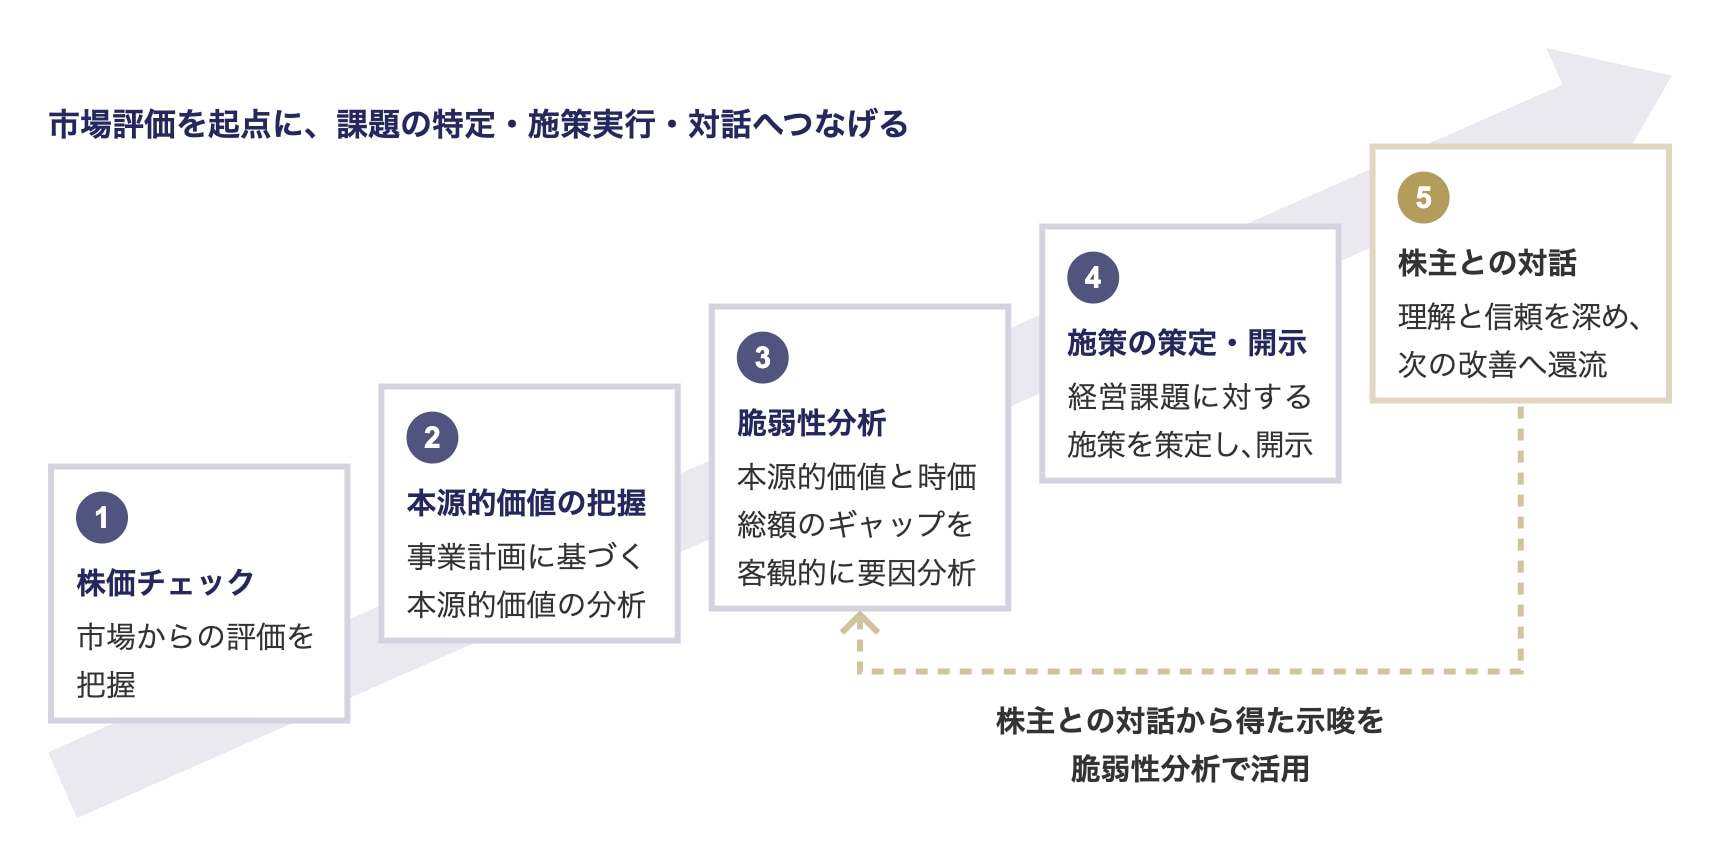
同意なき買収に対する最大の防衛策は、平時から本源的価値を時価総額に正しく反映させ、時価総額を高めて割安な状態を解消することです。そのためのプロセスは以下のとおりです。
企業価値向上に向けた平時の継続的なプロセス
企業価値向上のために求められる取組み
企業価値向上のための取組みのポイントは、本源的価値と時価総額とのギャップの客観的な要因分析(脆弱性分析)を行う点です。脆弱性分析の対象となる項目は以下のとおりです。
| 事業戦略 |
|
| 資本財務戦略 |
|
| 開示戦略 |
|
| 非財務戦略 |
|
上記脆弱性分析のいずれにおいても、コーポレートガバナンス・コード等のソフトローが重要な役割を果たしています。ソフトローの内容について形式的ではなく実質的に対応することが、平時から企業価値を高めることにつながります。
機関投資家等との建設的な対話
機関投資家等の株主との対話も重要です。株主との建設的な対話は、企業に対して変革や気づきの契機を与え、企業価値の向上につながります。「投資家が質問し、企業が説明する」関係から、投資家が企業の「課題」について深い認識を持ち、企業と共有し、改善を促す関係へと変化してきたことから、企業においても、機関投資家から有益な示唆を得られるとの期待感が生じました 13。
また、企業からすれば、平時から自社の投資家からの評価を把握する意味でも、株主との建設的な対話は重要です。有事の際に機関投資家から信任を得るためにも、自社の現状のガバナンス体制と機関投資家の求めるガバナンス体制とのギャップを把握し、不足する部分については、他社の実施状況も意識しつつ、平時から体制整備を図っておく必要があります。すなわち、ガバナンスに関する脆弱性分析を平時から行う必要があり、そのためのツールの一つが、コーポレートガバナンス・コード等です。
なお、建設的な対話を行うためには、上場会社が、対話先(実質株主)を把握する必要があるところ、この点に関しては、先行してスチュワードシップ・コードの改訂がなされ 14、会社法でも改正の議論が進められています 15。
また、上場会社には、開示情報の充実が求められるため、東証の各種公表資料 16 やコーポレートガバナンス・コード等を活用する必要があります。
-
なお、本稿中の意見にわたる部分は、執筆担当者個人の見解を示すにとどまり、当事務所の見解ではありません。 ↩︎
-
経済産業省産業組織課「公正な買収の在り方に関する研究会について」(2022年11月) ↩︎
-
本指針1.3 ↩︎
-
同日に「企業買収における行動指針」のポイントも公表され、各企業の経営者が、本指針の原則論や留意すべき点などの要点を理解できるよう整理がなされました(経済産業省「『企業買収における行動指針』の解釈について」(2026年7月30日))。また、同ポイントおよびQ&Aについてのパブリックコメント結果も公表されています。 ↩︎
-
経済産業省「『公正な買収の在り方に関する研究会』を再開します」と題するリリース(2026年2月3日) ↩︎
-
①買収により、対象会社の将来のキャッシュフローまたは割引率に悪影響が生じることが合理的に見込まれる場合(Q&A4の2.参照)であって、かつ、
②買収者が、たとえば、以下のような理由により、高い買収価格を提示できる場合
a)従業員・取引先、地域経済や地球環境を含む多様なステークホルダーの取り分を不当に減らして株主の取り分を増やす場合 または
b)買収後の対象会社の企業価値を過大評価している場合 ↩︎ -
ISS「2026年版 日本向け議決権行使助言基準」(2026年2月1日施行) ↩︎
-
買収への対応方針の導入について:牧野フライス「ニデック株式会社による当社株式に係る公開買付け(予告)につき、第三者提案の具体化・検討のために必要な時間を確保することのみを目的とする、当社の会社の支配に関する基本方針及び当社株式の大規模買付行為等への対応方針(買収への対応方針)の導入に関するお知らせ」(2025年3月19日)
買収への対応方針に基づく対抗措置の発動について:牧野フライス「買収への対応方針(時間確保措置)に基づく新株予約権の無償割当て、新株予約権の無償割当てに係る基準日設定、及び、株主意思確認を第86回定時株主総会において行うことのお知らせ」(2025年4月10日) ↩︎ -
東京高裁令和3年11月9日決定(金判1641号10頁)(最高裁令和3年11月18日決定により確定)等。 ↩︎
-
株主間での株式の共同保有関係や支配関係、または株主が共同・協調して行動することの総称。大量保有報告制度における共同保有者や、公開買付規制における特別関係者のような金商法上の制度では同一グループと認定できない場合において、より広く株主グループとして認定するための概念で、買収への対応方針(買収防衛策)において、対抗措置の発動要件を満たすかどうかを判断する際に用いられます。 ↩︎
-
大阪地裁令和4年7月1日決定(金判1667号45頁)、大阪高裁令和4年7月21日決定(金判1667号30頁)および最高裁令和4年7月28日決定(金判1667号56頁)。 ↩︎
-
裁判例でも、独立委員会(特別委員会)の共同協調行為の認定が合理的であれば、それを尊重した取締役会による共同協調行為の認定も合理的という前提の下、個別具体的な事情に照らし、独立委員会(特別委員会)による共同協調行為の認定が合理的であると判断したものがあります(千葉地裁令和8年8月6日(確定))(資料版商事法務510号68頁)。当該裁判例では、対抗措置の必要性と相当性の関係性についても、相当性の判断は、必要性の程度・内容も踏まえて判断するべきとしています。 ↩︎
-
背景には、バイサイド(運用会社)の調査体制等の強化が進み、機関投資家が、建設的な対話を行う「実力」を具備したこと(スチュワードシップ・コード原則7参照)および機関投資家の役割の変化(スチュワードシップ・コード原則4参照)が挙げられます。 ↩︎
-
スチュワードシップ・コード原則4-2 ↩︎
-
会社法制(株式・株主総会等関係)部会資料13「会社法制(株式・株主総会等関係)の見直しに関する要綱案の取りまとめに向けた検討(1)」第2部第2「実質株主確認制度」(36頁以下)および会社法制(株式・株主総会等関係)部会資料16「会社法制(株式・株主総会等関係)の見直しに関する要綱案の取りまとめに向けた補充的な検討」等 ↩︎
-
たとえば、株式会社東京証券取引所 上場部「資本コストや株価を意識した経営の実現に向けた対応について」(2023年3月31日。なお、アップデート版が2026年4月28日に公表)、同「株主との対話の推進と開示について」(2023年3月31日)、同「親子上場等に関する投資者の目線」(2025年2月4日)、同「親⼦上場等に関する事例集」(2025年12月26日)等が公表されています。 ↩︎
牛島総合法律事務所
- コーポレート・M&A
- 人事労務
- 知的財産権・エンタメ
- 危機管理・内部統制
- ファイナンス
- 国際取引・海外進出
- 訴訟・争訟