「経営資源の配分」について企業に求められる対応のポイント
コーポレート・M&A
目次
※本記事は、三菱UFJ信託銀行が発行している「証券代行ニュースNo.246」の「特集」の内容を元に編集したものです。
本年7月に改訂された改訂CGコードでは、経営資源の配分がテーマの一つとされています。本特集では、本年4月に公表された東証の「資本コストや株価を意識した経営」に関する要請のアップデートも参考にしつつ、経営資源の配分について企業に求められる対応のポイントについて解説します。
「経営資源の配分」に関する改訂CGコードの内容
改訂CGコードでは、原則4-1(取締役会の役割・責務 Ⅰ:企業戦略等の大きな方向付け)において、成長投資に向けた取組みの重要性が強調され、成長の道筋を構築すべきことが新たに記載されました。その上で、収益力・資本効率等に関する目標の実現のために、成長投資や事業ポートフォリオの見直し等の経営資源の配分等に関し具体的に何を実行するのかについて説明を行うべきこととされ、同原則の解釈指針において投資先の検討等について具体的な指針が示されています。
また、原則4-2(取締役会の役割・責務 Ⅱ:適切なリスクテイクを支える環境整備)の(2)には、自社の経営資源の配分が経営戦略や経営計画に照らし適切なものとなっているかについて、取締役会において不断に検証を行うべき旨が規定されました。
東証の「資本コストや株価を意識した経営」に関する要請のアップデートについて
東証は、本年4月28日、「『資本コストや株価を意識した経営』に関する要請のアップデート」を公表し、2023年3月に公表した「資本コストや株価を意識した経営」に関する要請(以下「東証要請」)をアップデートしたものとして、「経営資源の適切な配分」を中心とした投資家の期待や取組みのポイントを示しました。改訂CGコード原則4-1、原則4-2の対応を行うにあたっては、これらを参照することが期待されます 1 2。同資料では、更なる取組みの推進に向けた対応のポイントとして、以下の4点がまとめられており、取組みにより期待される効果として、中長期目線を持った投資家の支持・信頼を獲得できることが挙げられています。
- 中長期的な経営方針(目指す姿や成長の道筋)を明確に示せているか
- 目指す姿に向けた資本の使い方(配分や優先順位)を明確に示せているか
- 保有する資産について、価値創出のため最適な状態となっているか
- ①~③について、取締役会レベルで、実効的な議論・監督を行っているか
(出所)東証「『資本コストや株価を意識した経営』に関する要請のアップデート」(2026年4月28日)3頁
対応のポイント②の目指す姿に向けた資本の使い方(配分や優先順位)については、以下のとおり期待される取組みが示されています。
- 資本配分(キャピタル・アロケーション)の検討にあたっては、自社の資本コスト、資本収益性とともに自社の成長フェーズを考慮したうえで、まずは中長期的に価値創造の源泉を強化するための成長投資を検討し、手元資金の適正水準も踏まえ、余資があれば機動的に株主還元に振り向けるという「検討の優先順位」が重要
- また、投資家との対話の質を高める観点から、将来見込まれるキャッシュフローも含めて、限られた資本をどのような考え方・優先順位で配分していくのか、資本配分(キャピタル・アロケーション)の方針を投資家へクリアに説明することが期待される
(出所)東証「『資本コストや株価を意識した経営』に関する要請のアップデート」(2026年4月28日)5頁
また、同資料では、各対応のポイントに関連した取組み例もまとめられており、これらの取組みを参照することも有益と考えられます。
【対応のポイントに関連した取組み例】
| 社名 | 市場 | 取組み内容 | 掲載資料 |
|---|---|---|---|
| 日本瓦斯 | プライム | 長期的な視点で成長ストーリーを示したうえで、中長期的なバランスシートの計画やキャッシュフローの配分方針を策定 | 事例集 2024 プライム市場編 |
| THK | プライム | 現在および将来のキャッシュを成長投資や株主還元にどう配分していくのか、バランスシートマネジメントやキャピタル・アロケーションの方針を具体的に開示 | 事例集 2025 プライム市場編 |
(出所)東証「『資本コストや株価を意識した経営』に関する要請のアップデート」(2026年4月28日)8頁より事例の一部を抜粋
「自社の成長フェーズ」について
金融庁・東証が改訂CGコードと同時に公表した「成長投資の促進に向けたコーポレートガバナンス・コードの改訂について」(2026年7月21日)では、「企業が、常に変化し続ける経営環境に対応しながら持続的に成長していくためには、会社の目指すところに向けた成長の道筋を構築した上で、自社の成長フェーズを考慮しつつ、成長投資や事業ポートフォリオの見直し等の適切な経営資源の配分を行う必要がある。」と述べられており、原則4-1の解釈指針においても、考慮すべき事項として自社の成長フェーズが挙げられています。
市場区分の見直しに関するフォローアップ会議における議論では、東証要請のアップデートに関して、自社の成長フェーズを把握した上でプランを立てる重要性が説かれており、経済産業省が本年7月21日に公表した「成長投資ガイダンス」においても成長ステージに応じた優先事項が示されており、これらは繋がった内容となっています 3。
成長投資ガイダンスでは、成長ステージとして、4象限フレームワーク 4 が示されており、企業が自社の現在地(成長ステージ)を確認し、中長期的な価値創造に向けた取組みを見つめ直し、投資家との対話を行うための参考指標の一つとして活用することが考えられます。
【4象限フレームワークと日米欧の企業群別の分布(2021年-2023年)】
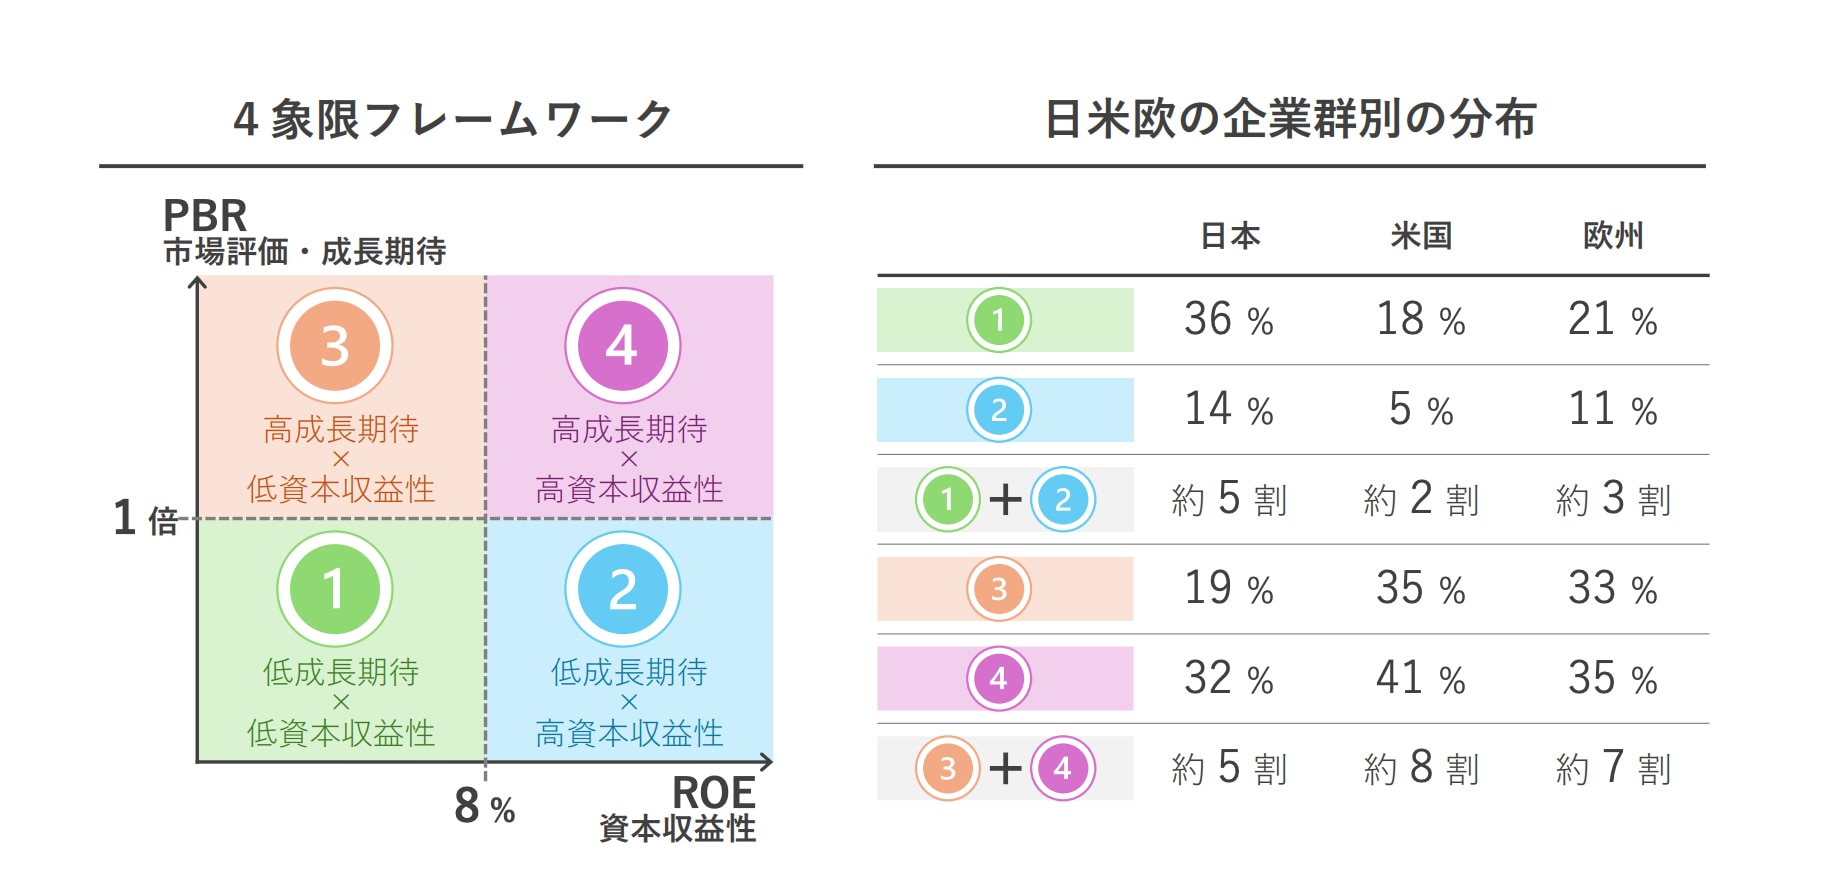
米国・欧州と比較すると、日本は高い成長期待が織り込まれる企業群③および④の割合が相対的に低く、日本全体として成長期待の高い企業群を増加させていくかが課題となっています。企業においては、
自社の過去から現在に至る企業群の移り変わりと、その背景となった投資判断・資本配分を点検し、今後のEP(経済的付加価値)改善の道筋を明確にした上で、市場との対話を通じて中長期的に位置を改善
していく視点が重要となります。
成長投資ガイダンスによると、企業群②(低成長期待・高資本収益性)は、資本効率(ROE)は一定水準にある一方、成長期待が限定的であり、EPを拡大する観点から、資本効率の維持・向上に加え、投下資本をどのように質的・量的に改善していくかが重要となります。
企業群③(高成長期待・低資本収益性)は、市場評価・成長期待(PBR)は1倍以上で成長期待が織り込まれている一方、資本効率(ROE)が十分でないため、EPの観点からはROIC-WACCスプレッドの改善が不十分である可能性が高いといえます。企業群③が企業群④へ移行するためには、成長投資を継続・加速させ、株主還元に優先させることが有効であり、成長投資の正当性が明確に示される限り、成長投資を株主還元よりも優先させることを受け入れる投資家も多いとされています。
企業群④(高成長期待・高資本収益性)は、価値創造(EPの持続的拡大)を牽引し得る企業群であり、更なる成長を続けるには、ROIC-WACCスプレッドを維持・拡大しつつ、投下資本(IC)を拡大し、EPの「質×量」を同時に伸ばし続けることが重要といえます。
企業群①(低成長期待・低資本収益性)は、成長投資ガイダンスの主な対象とはされていませんが、まずは価値棄損を止める(EPがマイナスの状態から脱却する)ことを優先する必要があり、ROIC-
WACCスプレッドの改善を進めていく必要があります。
改訂CGコード対応上の留意事項
経営資源の配分等に関し具体的に何を実行するかの説明にはさまざまな方法が考えられ、一律にキャピタル・アロケーションやキャッシュ・アロケーションの開示が求められるものではないとされていますが、CGコードの原則および解釈指針の趣旨・精神および自らの置かれた状況を踏まえた説明がなされる限りにおいて、キャピタル・アロケーションやキャッシュ・アロケーションの開示を行っている場合には、原則4-1の説明を行っているものと考えられます。また、取締役会における「検証」について、検証内容や検証結果の説明・開示までは求められていませんが、経営資源の配分に関するPDCAサイクルを実行し、それを説明する中で、過去の検証結果も必要に応じて間接的に説明がなされ得るものと考えられます 5。
おわりに
CGコードの改訂や東証要請のアップデートにより、企業に求められる対応は、資本コストや資本収益性を意識する段階から、成長に向けた「経営資源の配分」に関する取組みへとフェーズが変化しています。引き続き金融庁・東証等から公表される情報も参照しながら、経営資源の配分に関する対応を進めていくことが期待されます 6。
また、本年6月総会の招集通知において、事業報告やトピックス情報として、中期経営計画等と関連させて自社のキャッシュ・アロケーションを掲載する事例もみられました。改訂CGコード対応は引き
続き株主の関心が高いと考えられ、次期総会の招集通知において、経営資源の配分に関する取組みをはじめ改訂CGコードに関する自社の取組みについて積極的に情報提供を行うことが考えられます。
三菱UFJ信託銀行
法人コンサルティング部 会社法務グループ
03-6747-0307(代表)
-
小長谷章人ほか「コーポレートガバナンス・コードの 2026 年改訂の解説〔上〕」旬刊商事法務2430号31頁 ↩︎
-
経営資源の適切な配分について、機関投資家が企業に対して更なる改善を期待する点についての意見は、東証「『取組みの進展が見られる企業』等に関する機関投資家アンケート結果について」(2026 年8月12日)も参照 ↩︎
-
市場区分の見直しに関するフォローアップ会議第27回(2026年4月7日開催)議事録三瓶裕喜メンバー発言(12~13頁)参照 ↩︎
-
東証「投資家の視点を踏まえたポイント」(2025年12月26日第三版)12頁においても、4象限フレームワークが示され、資本収益性と市場評価に関するマトリクスの中で自社のポジションを確認する(必要に応じて他社との比較や時系列の分析も行う)ことも有効な手段と考えられると解説されています。 ↩︎
-
前掲(注1)30~31頁 ↩︎
-
成長投資ガイダンスは、株主還元と価値創造(EP)の拡大を対立的に捉えるものではなく、企業の経営者には、まず資本コストを上回るリターンが期待される投資機会を探索・創出し、当該投資を通じて中長期的な企業価値向上を実現していくことが求められるとの考え方に立っており、資本コストを上回るリターンが期待される投資機会が乏しい場合には、余剰資金を配当や自己株式取得等を通じて株主に還元することは合理的な選択肢となり得ると示されている点には留意が必要です(成長投資ガイダンス30頁脚注27参照)。 ↩︎