レコード演奏・伝達権とは?令和8年改正著作権法を解説
知的財産権・エンタメ
2026年6月17日、著作権法の一部を改正する法律案が第221回特別国会で成立し、同月24日に令和8年法律第48号として公布されました。公布日から3年を超えない範囲内で政令で定める日に施行されることとなっています。
令和8年改正は、音楽CDやインターネット配信音源等(商業用レコード等)が公に利用された際に、実演家・レコード製作者が二次使用料を受け取ることができる権利である「レコード演奏・伝達権」を創設するものです。この改正により、店舗BGMの利用者等の商業用レコードを利用する事業者には、二次使用料の支払実務への対応が新たに求められることになります。
本稿では、令和8年改正の内容と実務への影響を解説します。
改正の概要
| 名称 | 資料 | 所管省庁 |
|---|---|---|
| 著作権法の一部を改正する法律 | 文化庁 |
改正の背景・趣旨
店舗等で市販のCD音源や配信音源をBGMとして流す場合、作詞家・作曲家等の音楽の著作権者には著作権の中の演奏権・公の伝達権に基づいて使用料が支払われています。その一方で、歌手・アーティスト等の実演家およびレコード会社等のレコード製作者が有する著作隣接権の中には、音源の公の再生・伝達に関する権利が存在しなかったため、使用料の支払いがありませんでした。
音源の公の再生・伝達に関する権利は、「レコード演奏・伝達権」と呼ばれます。諸外国では142か国で導入済みで、OECD加盟国38か国の中で導入されていないのは日本とアメリカだけでした。
各種著作隣接権に関する条約においては、相互主義(自国で保護していない権利については、相手国でも自国民は保護を受けられないというルール)が採用されているため、レコード演奏・伝達権のない日本の実演家やレコード製作者は、外国で音源が流されたとしても使用料が支払われないという問題がありました。そのため、アニメソングを筆頭に、日本の楽曲が海外チャートにランクインする機会も増える等、日本の音楽の海外人気が高まる中で、上記問題による重大な機会損失が生じているという指摘がされていました。
このような状況を受け、実演家やレコード製作者への適切な対価還元を図るとともに、音楽の海外展開の促進につなげるため、レコード演奏・伝達権を新たに創設する令和8年改正がなされました。
影響を受けるビジネス
この令和8年改正により、実演家やレコード製作者には、音源の公の再生・伝達に関する二次使用料が支払われることになります。実演家やレコード製作者にとっては、新たな収入源が得られるという影響があります。
他方で、音源の公の再生・伝達を行う利用者は、音楽著作権使用料とは別に、二次使用料を支払う必要が出てきます。たとえば、音源の公の再生・伝達が行われている以下のような業種で影響があります。
- 飲食店、小売店舗、美容室、商業施設等(店内・館内BGM)
- ホテル、旅館等の宿泊施設(ロビー、宴会場等でのBGM)
- フィットネスクラブ、ジム、ダンス教室等(レッスン用音源、BGM等)
- ゲームセンター、ボウリング場、遊園地等の娯楽施設(場内BGM)
- 演劇、お笑いライブ等の公演(BGM等)
- スポーツの大会、興行等のイベント(フィギュアスケート等の競技使用曲、イベントBGM)
また、店舗や施設等に業務用BGMを配信する事業者にも影響があります。業務用BGM配信サービスについては、音楽著作権と同様に、配信事業者が権利者側と包括的に権利処理を行って、利用者である店舗側には追加の負担を生じさせない、いわゆる「元栓処理」の担い手となることも想定され、サービス設計・契約条件の見直しが必要になる等の影響が予想されます。
施行スケジュール
後記2-3のとおり、本改正では、実演家・レコード製作者の各二次使用料請求権の行使を指定団体によってのみ可能とする「指定団体制」が採用されています。そのため、団体の指定、当該指定団体による二次使用料規程の作成・協議、国民に対する周知等に要する期間を考慮して、公布(令和8年6月24日)から3年を超えない範囲内において政令で定める日から施行されることとなっています。
施行までに団体の指定や二次使用料規程案の公示等が行われるため、情報収集を欠かさないようにしましょう。
レコード演奏・伝達権とは?
権利内容
令和8年改正で創設されるレコード演奏・伝達権は、以下の4つの権利を総称したものです。
- 実演家の商業用レコードの公の再生に対する二次使用料請求権(新95条の2第1項)
- 実演家の商業用レコードの公の伝達に対する二次使用料請求権(新95条の3第1項)
- レコード製作者の商業用レコードの公の再生に対する二次使用料請求権(新97条の2第1項)
- レコード製作者の商業用レコードの公の伝達に対する二次使用料請求権(新97条の3第1項)
| 対象となるもの | 対象となる行為 | 法的性質 | 条文 | |
|---|---|---|---|---|
① 実演家の |
商業用レコードに録音されている実演 | 公に再生 | 二次使用料請求権 | 新95条の2第1項 |
② 実演家の |
商業用レコードに録音されている実演のうち、公衆送信されるもの | 公に伝達 | 新95条の3第1項 | |
③レコード製作者の |
商業用レコードに係る音 | 公に再生 | 新97条の2第1項 | |
④レコード製作者の |
商業用レコードに係る音のうち公衆送信されるもの | 公に伝達 | 新97条の3第1項 |
ここでは、①の実演家のレコード演奏権を例にとって権利内容を説明し、その後に②から④について違いを説明していきます。
(1)実演家のレコード演奏権
実演家のレコード演奏権は、以下のように定められています(新95条の2第1項)。
b)公に再生した者に対する
c)二次使用料請求権
まず、a)利用の対象は商業用レコードに録音されている実演です。いくつかの用語が出てくるので以下に整理します。
| 用語 | 意味 | 条文 |
|---|---|---|
| 実演 | 著作物を、演劇的に演じ、舞い、演奏し、歌い、口演し、朗詠し、又はその他の方法により演ずること(これらに類する行為で、著作物を演じないが芸能的な性質を有するものを含む。) 例)歌手の歌唱や演奏家の演奏等 |
2条1項3号 |
| レコード | 物に音を固定したもので、映画等音を専ら影像とともに再生することを目的とするものは除く 例)CDや配信音源等 |
2条1項5号 |
| 商業用レコード | 市販されているCD等市販の目的をもって製作されるレコードの複製物 ※ CD等の商業用レコードを介さずインターネット等で直接配信される音源については、商業用レコードの定義には含まれていないが、レコード演奏・伝達権に関する規定については「商業用レコード」に「送信可能化されたレコード」が含まれているので(新94条の3第1項)、このような配信音源も対象 |
2条1項7号 |
次に、b)どのような利用に権利が及ぶかというと、実演を公に再生する行為です。「公に」とは、公衆に直接見せまたは聞かせることを目的とすることをいい(22条)、飲食店でCDをBGMとして流す等の不特定人に直接聞かせる行為、会社内のイベントで音源を流す等の特定多数人に直接聞かせる行為といった、公衆(不特定または多数人)に対する再生が対象になっています。
「なぜレコード『演奏』・伝達権なのに『再生』なんだ」という声が聞こえてきそうですが、これは著作権法上の用語の整理の問題です。
著作権法2条7項では、「演奏」に、人が歌を歌唱するほかに、人が歌を歌唱したものを録音した音源の再生も含む旨を定めているのですが、そこでは「著作物の上演、演奏又は口述で録音され、又は録画されたものを再生すること⋯⋯を含むものとする」と著作物を対象とした規定となっています。
本改正で創設される権利は実演やレコードを対象とするものであるため、著作物を対象とした「演奏」という文言を用いずに、「再生」の文言が用いられました。
今度は「それじゃあレコード『再生』・伝達権と呼ぶべきだろう」という声が聞こえてきそうですが、そこは従来から「レコード演奏・伝達権」という通称が用いられていましたので、制度の説明等にあたっては、便宜上「レコード演奏・伝達権」という従来の通称が用いられているという事情があります。
そして、本改正で創設される権利の法的性質は、c)二次使用料請求権です。著作権は「許諾権」、つまり、利用させるも利用させないも権利者が選択することができる権利で、権利者に無断で利用した場合には著作権侵害となるのが原則です。これに対し、二次使用料請求権は、権利者は利用させないという選択をすることはできず、利用したら二次使用料を支払えと求めることができる権利です。
本改正でレコード演奏・伝達権が二次使用料請求権とされたのは以下の理由によるものです。
- 関連する条約や諸外国の主要な国で、許諾権ではなく、二次使用料請求権に類似する報酬請求権とされていること
- 既に商業用レコード等を用いた放送・有線放送に係る二次使用料を受ける権利(放送二次使用料)が設けられていること
- レコード演奏・伝達権を許諾権としてしまうと権利処理が複雑化し、利用が阻害されてしまうおそれがあること
(2)実演家のレコード伝達権
②の実演家のレコード伝達権について、①の権利と異なるのは、商業用レコードに録音されている実演のうち、公衆送信されるものを、受信装置を用いて公に伝達する行為に権利が及ぶという点です。
公衆送信とは、テレビ放送、ラジオ放送、インターネット配信など「公衆によって直接受信されることを目的とする無線通信又は有線電気通信の送信」(2条1項7号の2)です。この公衆送信されている実演をテレビ、ラジオ、パソコン、スマートフォンなどの受信装置を用いて公衆に聞かせる行為が、実演家のレコード伝達権の対象です。
具体的には、以下のような行為が対象となります。
- 飲食店において、音源が利用されているテレビ番組をテレビで来店客に見せる
- ダンス教室において、音楽配信サブスクリプションサービスにアクセスして、配信されている音源を、端末から生徒へのレッスン用に流す
(3)レコード製作者のレコード演奏権・レコード伝達権
③のレコード製作者のレコード演奏権、④のレコード製作者のレコード伝達権は、利用されるのがそれぞれ「商業用レコードに係る音」「商業用レコードに係る音のうち公衆送信されるもの」である点で①および②の権利とは異なります。実演が含まれていない商業用レコードとしては、波の音や川のせせらぎの音を集めたヒーリングCD等が想定されます。それ以外の点は、それぞれ①および②の権利と同様です。
権利が及ばない場面
レコード演奏・伝達権については、法律上一定の範囲で権利が及ばない場面(すなわち、二次使用料の支払いが発生しない場面)が定められています(新95条の2第2項、新95条の3第2項、新97条の2第2項、新97条の3第2項)。これは、以下の著作権法38条の非営利・無料に関する権利制限規定のほか種々の著作権の権利制限規定と同様の考えに基づく内容になっています。
- 非営利かつ聴衆または観衆から料金を受けない場合には、公表された著作物を自由に上演・演奏・上映・口述できる(無報酬の場合に限る)
- 放送等一定の公衆送信がされている著作物は、非営利・無料であれば、受信装置を用いて自由に公に伝達できる
- 放送等一定の公衆送信がされている著作物は、通常の家庭用受信装置(普通のテレビ・ラジオ等)を用いる場合は、(営利・有料であっても)自由に公に伝達できる
(1)レコード演奏権が及ばない場面
まず、①実演家のレコード演奏権と③レコード製作者のレコード演奏権については、「営利を目的とせず、かつ、聴衆又は観衆から料金を受けずに公に再生した場合」に権利が及びません(新95条の2第2項1号、新97条の2第2項1号)。これは、著作権法38条1項のいわゆる非営利・無料・無報酬の演奏等に関する権利制限規定と同様の考え方に基づくものですが、音源の再生について演奏者に対する報酬が観念できないため、非営利・無料の部分だけが規定されています。学校等の非営利教育機関における授業での音源の再生等がこの非営利・無料の場合に該当します。
注意しなければならないのは、非営利目的という点については、直接的に営利につながらなくても、間接的に営利につながる場合は営利目的に該当すると解される点です。たとえば、以下のような利用はいずれも営利目的と解されています。
- 宣伝目的の無料音楽イベントでの音源再生
- 工場内における生産性向上のためのBGM再生 1
- 飲食店におけるBGM再生
株式会社等の営利企業の利用については、多くの場合、営利目的があると評価されるため、注意しましょう。「料金」については、「著作物を公衆に提供・提示する行為の見返りとして受ける対価」をいい、実費に充てるために聴衆からお金を集める場合(収益は上がらない場合)でも、「料金」に該当すると解されています。
(2)レコード伝達権が及ばない場面
次に、②実演家のレコード伝達権と④レコード製作者のレコード伝達権に関しても、以下のとおり、一定の範囲で権利が及ばない場合が定められています。これは、前述した著作権法38条3項と同じ考え方に基づくものです。
一定の公衆送信がされている実演・レコードについて、非営利・無料の公の伝達に権利が及ばないとされています(新95条の3第2項1号、新97条の3第2項1号)。
「一定の公衆送信」は、「放送され、有線放送され、特定入力型自動公衆送信 2 が行われ、又は放送同時配信等が行われるもの」を指します(新95条の3第2項2号、新97条の3第2項2号)。ここでいう「放送同時配信等」は、新95条の3第2項1号において以下のように規定されており、対象となる実演やレコードの公衆送信の態様が限定されている点に注意が必要です。
具体例を挙げると以下のとおりです。
- テレビ放送やラジオ放送、同時配信や追いかけ配信等が行われている実演やレコード
新95条の3第2項1号の対象とならないものの例
- 動画配信サイトや音楽配信サブスクリプションサービス等で配信されている実演やレコード
- 放送が終了した後に配信が開始されている(いわゆる見逃し配信がされている)実演やレコード
別の重要な権利が及ばない場面として、非営利・無料という要件を満たさない場合であっても、「通常の家庭用受信装置を用いて公に伝達した場合」には権利が及ばないことが規定されています(新95条の3第2項2号、新97条の3第2項2号)。
街頭ビジョンや映画館のスクリーン等は、通常の家庭用受信装置には含まれません。近時は家庭用の機器の大型化・高性能化も進んでおり、38条3項が設けられた頃とは技術状況や社会状況がかなり変わってきているようには思われるものの、今回は38条3項とパラレルな規定とされました。
このほかにも権利が及ばない場合があり、それぞれ著作権法の権利制限規定を読み替えて準用がされています(新95条の2第2項2号、新95条の3第2項3号、新97条の2第2項2号、新97条の3第2項3号)。
二次使用料の徴収方法・金額
(1)徴収方法(指定団体制)
レコード演奏・伝達権の創設により、自らの実演・レコードを公に再生・伝達された個々の実演家・レコード製作者は、個々の利用者に対して、二次使用料請求権を持つことになります。
しかし、個々の実演家・レコード製作者が個々の利用者に対し権利行使することや、個々の利用者が、支払う相手方である実演家等を逐一確認して支払いを行うことは、そのコスト等を踏まえると現実的に困難です。
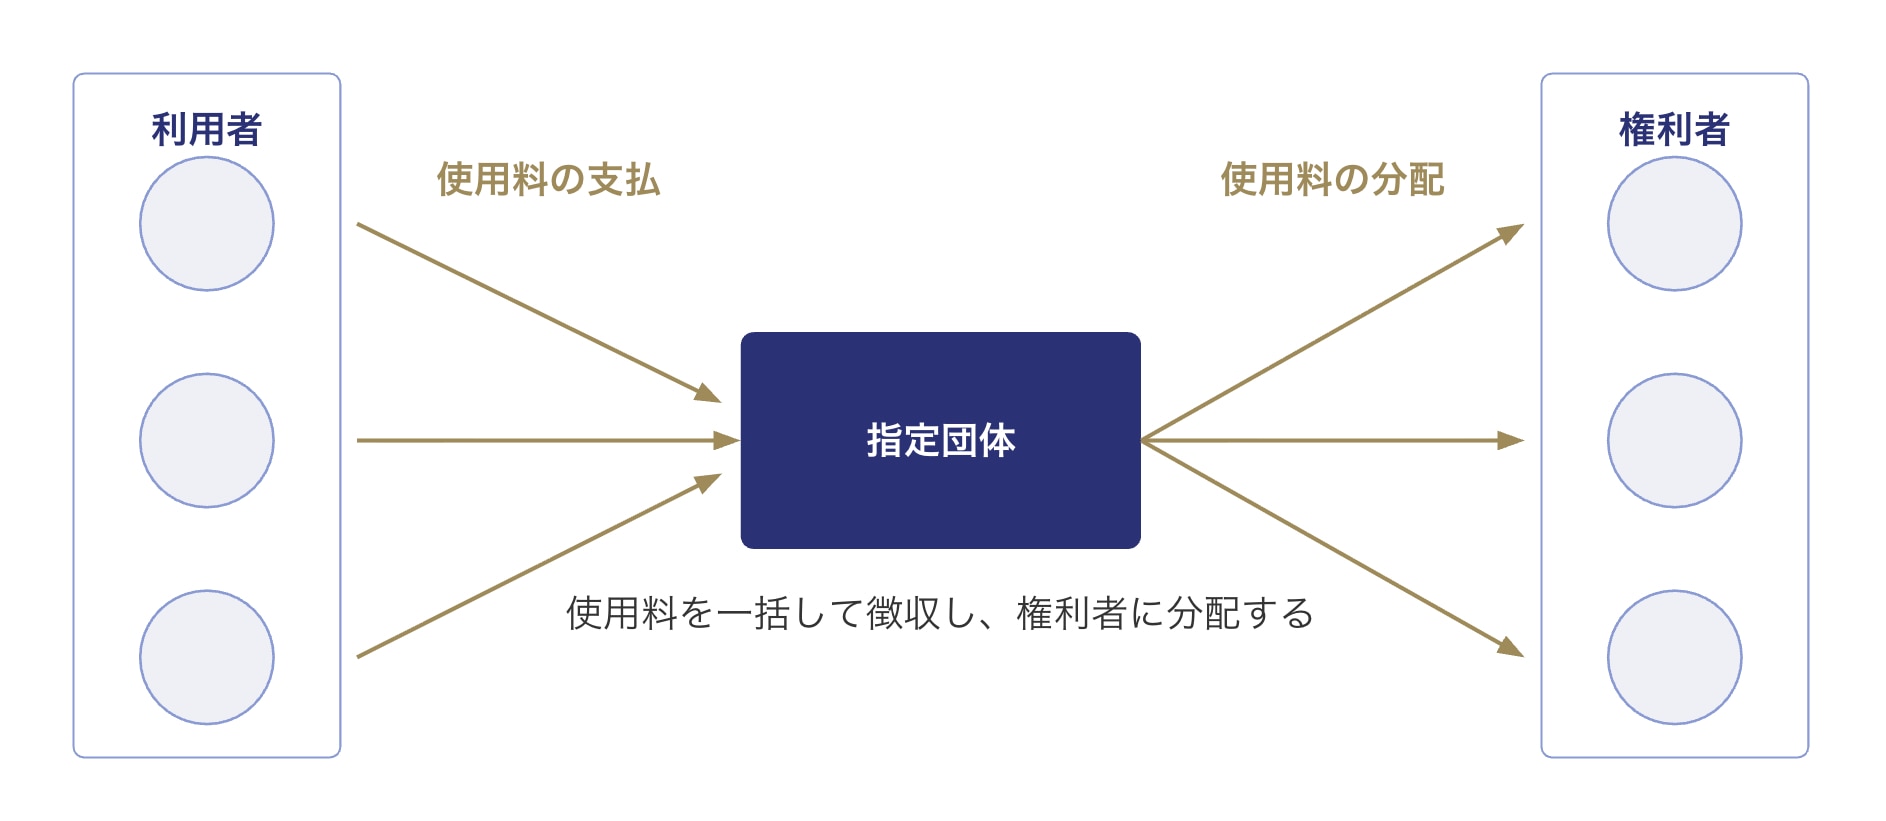
そのため、文化庁長官が指定する実演家・レコード製作者の各団体(指定団体)があるときは、当該指定団体によってのみ実演家・レコード製作者の各二次使用料請求権の行使を可能とする指定団体制を採用しています。これにより、指定団体が存在する場合には、利用者は指定団体に二次使用料を支払うことになり、支払を受けた指定団体が二次使用料を各実演家・レコード製作者に分配する、というワンストップの処理が可能となります。このような指定団体制は、テレビ局が実演家やレコード製作者に対して放送二次使用料を支払うための既存の仕組み(95条5項以下)と同様です。
指定団体制のイメージ
(2)金額
二次使用料の金額については、指定団体が一方的に定めることは適切ではない一方で、利用者側が多数に及ぶことから、すべての利用者と協議・交渉して金額を決定することも困難です。また、交渉力の弱い利用者に対する配慮も必要です。
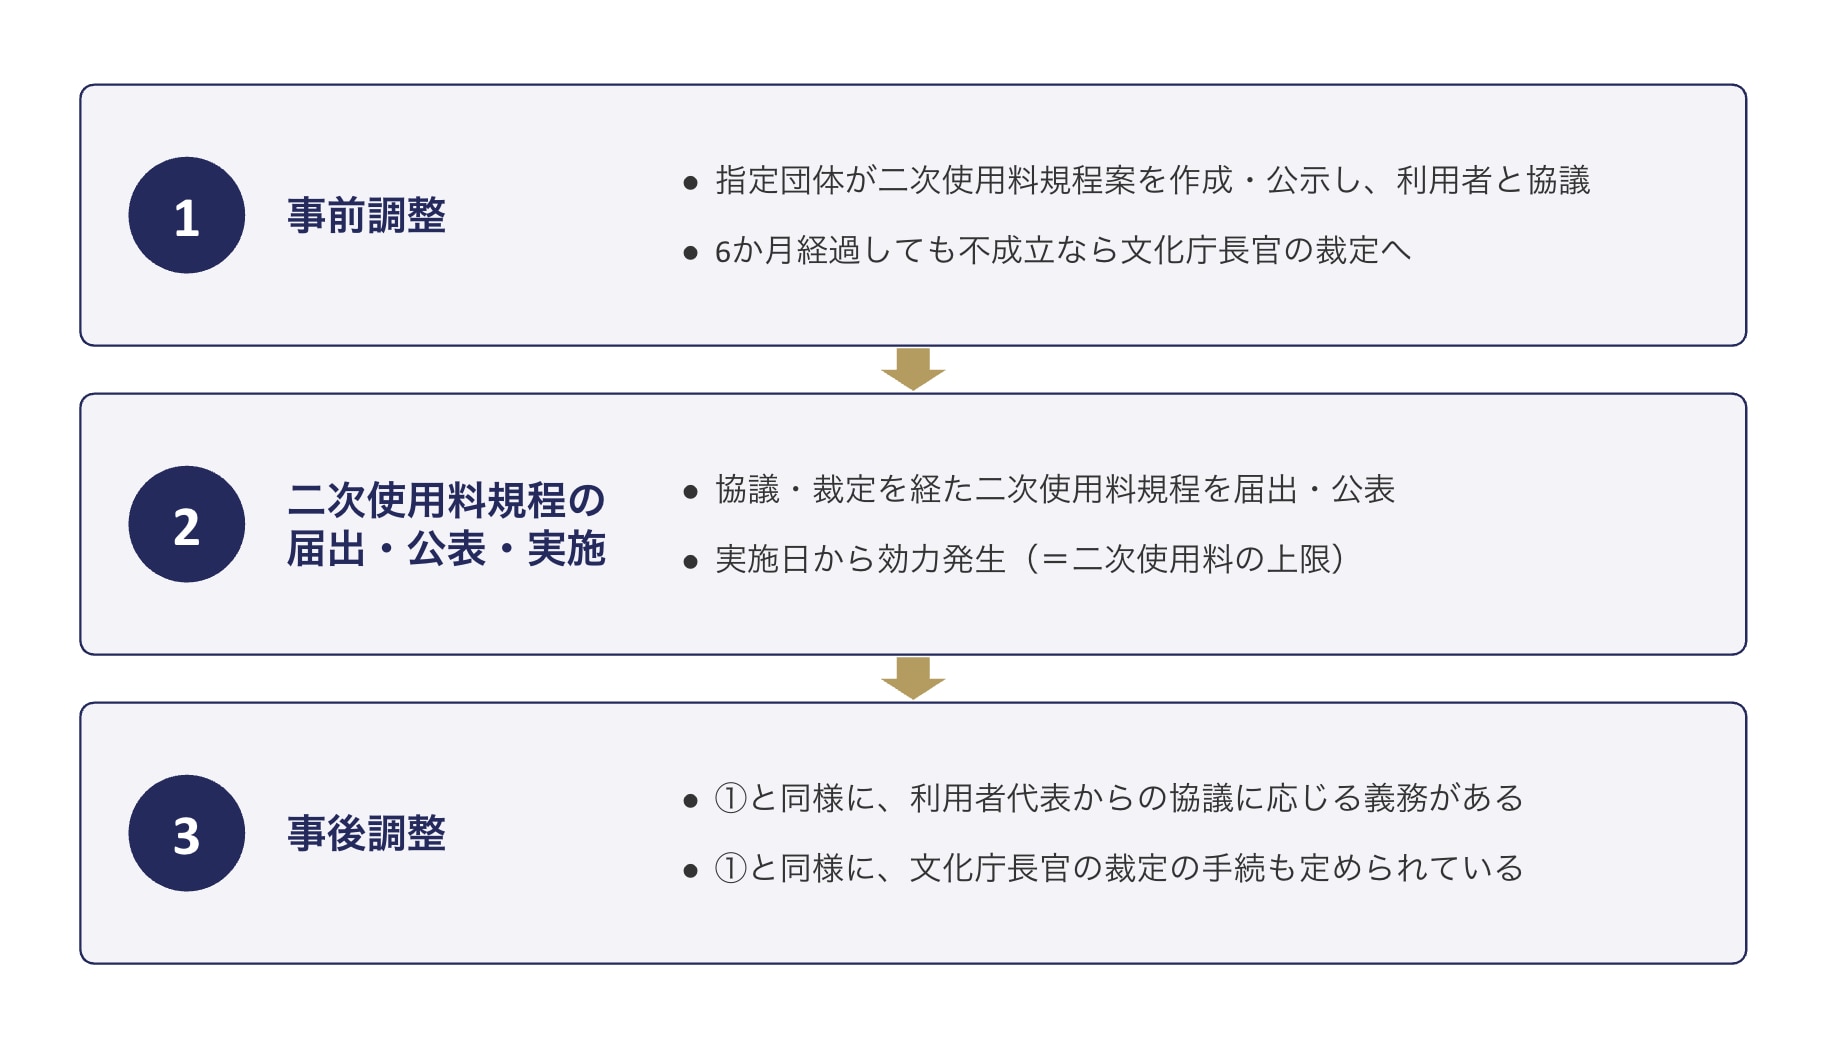
このような事情を踏まえ、本改正では、著作権等管理事業法の使用料の決定に関する仕組み(放送二次使用料とは異なる仕組みです)を参考にして、以下の段階的な調整の仕組みを設けました(新103条の2以下。なお、新103条の2から新103条の6までで実演家のレコード演奏権に関する指定団体について規定し、それらの規定を新103条の7で実演家のレコード伝達権、レコード製作者のレコード演奏・伝達権に関する各指定団体にそれぞれ準用する、という形式になっています。)。指定団体はこの仕組みで作成された二次使用料規程に定められた金額を超える額の二次使用料を請求することはできません(新103条の5第3項)。
二次使用料の金額決定の仕組み
- 事前調整
- 指定団体による二次使用料規程の作成
指定団体は、利用態様に応じた区分(利用区分)ごとの二次使用料の額、実施の日等を記載した二次使用料規程を作成し(新103条の2第1項)、二次使用料規程の案をあらかじめ公示します(同条3項)。二次使用料規程の作成にあたっては、あらかじめ利用者の意見を聴取する努力義務を負います(新103条の2第2項)。 - 利用者代表からの協議に応じる義務
指定団体は、特定の利用区分の利用者代表から協議を求められた際には応じなければならず、その協議の結果に基づいて二次使用料規程案を変更しなければなりません(新103条の3第2項・5項)。 - 文化庁長官の関与
指定団体が協議に応じない場合または協議が成立しなかった場合で、利用者代表から申立てがあったときには、文化庁長官は、指定団体に協議の開始または再開を命ずることができます(新103条の3第4項)。
二次使用料規程案の公示の日から6か月が経過しても協議が成立しないときは、指定団体または利用者代表は、二次使用料規程案について、文化庁長官の裁定を申請することができ(新103条の4第1項)、裁定があったときは、二次使用料規程案は裁定のとおりに変更されます(新103条の4第4項)。
- 指定団体による二次使用料規程の作成
- 二次使用料規程の届出・公表・実施
指定団体は、公示の日から1か月以内に協議の求めがなかった、協議が成立したまたは裁定があった二次使用料規程を文化庁長官に届け出るとともに、所定の方法で公表しなければなりません(新103条の5第1項)。届け出られた二次使用料規程は実施の日から効力を生じます(新103条の5第2項)。 - 事後調整
届出された二次使用料規程についても、上記と同様の利用者代表からの協議に応じる義務や裁定の手続が規定されています(新103条の6)。
実務への影響
本改正により、実演家やレコード製作者にとっては新たな収入源が得られるという影響があります。実演家やレコード製作者への分配は指定団体を通じて行われることが想定されていますので、指定団体において適切な分配の仕組みが構築されることが期待されます。
音源の公の再生・伝達を行う利用者は、これまでにはなかった二次使用料を支払う必要があり、多種多様な業種の実務において二次使用料の金銭的負担および支払いに係る手続的負担という影響があります。
利用者としては、現時点では、自らのビジネスにおいてどのような場面において音源を再生・伝達をしているかを確認しておき、二次使用料規程案の公示に備え、業界団体を通じた情報収集や協議への関与を検討することが考えられます。また、業務用BGMサービスを利用している場合には、施行が近くなったタイミングで、当該サービスにおける元栓処理が行われる予定かを確認することも考えられます。
もっとも、実務への影響が最も大きい二次使用料の具体的な金額および具体的な徴収手続については、指定団体が指定された後に決まることとなっており、現時点ではまだ影響の大きさを正確に測ることはできません。実務への影響に関する配慮については、衆議院 3・参議院 4 の附帯決議でも以下のような内容がそれぞれ言及されています。
- 飲食・小売業等の小規模店舗や公益的な活動に取り組む文化芸術・スポーツ団体等の負担軽減を図るため、店舗面積や収容人数等に応じた低廉な料金設定や、支払いの減額・免除、段階的な導入期間を設ける等の実効性のある緩和措置、利用者の事務負担を最小限に抑えるため、デジタル技術を活用してワンストップで手続が完了する等の簡素なシステムの実現(以上、衆議院附帯決議第3項・参議院附帯決議第5項)
- 学校教育や医療施設、高齢者・障がい者福祉施設等における日常的な音楽利用について、例外規定の適切な運用や減免措置の拡充等の配慮(参議院附帯決議第6項)
- 著作権法38条の「非営利」「無料」「無報酬」の解釈および適用範囲の明確化・周知(参議院附帯決議第7項)
こうした附帯決議も踏まえて、実務への影響が過大にならないことが期待されます。
-
著作権の取扱いを紹介すると、38条1項が適用されず、著作権は及ぶものの、一般社団法人日本音楽著作権協会(JASRAC)や株式会社NexToneでは、こうした「事務所、工場等での主として従業員のみを対象とした利用」については、当分の間使用料免除としている。 ↩︎
-
放送を受信して、そのまま自動公衆送信を行ういわゆるIPマルチキャストの仕組み。 ↩︎
-
衆議院文部科学委員会「著作権法の一部を改正する法律案に対する附帯決議」(令和8年6月3日) ↩︎
-
参議院文教科学委員会「著作権法の一部を改正する法律案に対する附帯決議」(令和8年6月16日) ↩︎
高樹町法律事務所
この特集を見ている人はこちらも見ています
-
令和7年改訂「営業秘密管理指針」の主な改訂点
知的財産権・エンタメ

-
知財判決のココに注目
第5回 バンドスコア事件 − 著作権法が保護しない表現の模倣と不法行為
知的財産権・エンタメ
-
知財判決のココに注目
第4回 ドラクエ・リュカ事件 - キャラクター名は著作物として保護されるか
知的財産権・エンタメ
-
知財判決のココに注目
第3回 ドワンゴ対FC2事件 – 国境をまたぐインターネットビジネスと特許権の効力
知的財産権・エンタメ
-
メタバースと法
第3回 メタバースをめぐる米国の動向 – 管轄、準拠法、著作権侵害訴訟など
知的財産権・エンタメ
-
令和5年改正商標法の概要と実務対応
知的財産権・エンタメ