早期事業再生法の概要とポイント
事業再生・倒産 更新

目次
2025年6月6日、「円滑な事業再生を図るための事業者の金融機関等に対する債務の調整の手続等に関する法律」(通称「早期事業再生法」。以下「本法」または「法」といいます)が可決・成立し、同月13日に公布されました(令和7年法律第67号)。また、2026年6月30日、本法の施行規則(令和8年経済産業省令第58号。以下「施行規則」といいます)、資産評定基準(令和8年経済産業省告示第79号)が公布され、経済産業省から「円滑な事業再生を図るための事業者の金融機関等に対する債務の調整の手続等に関する法律に関するQ&A」(以下「Q&A」といいます)が公表されました。
早期事業再生法は、倒産前の状態(経済的に窮境に陥るおそれのある段階)の事業者について、公平中立的な第三者機関と裁判所が関与して手続の透明性・公正性の両方を担保しつつ、直接の商取引に影響しない金融債務の整理を迅速に行うことで、早期での事業再生を円滑に行うことができる制度(以下「本制度」といいます)を創設する法律です。
本記事では、本制度の概要とポイントについて解説します。なお、本稿中意見にわたる部分は、執筆者の個人的見解です。
早期事業再生法の概要
制定の背景・概要
日本企業の債務残高(総額)は、コロナ禍前の2019年12月の約578兆円から、2024年9月には約700兆円となり、約120兆円増加しました 1。加えて、原材料高や人手不足の進行等を受け、民間調査会社の調査によると、2024年の倒産件数は11年ぶりに年間1万件を超えました 2 。こうした経済社会情勢の動向を受け、経済的に窮境に陥るおそれがある事業者が早期での事業再生に取り組める制度基盤を整備することが重要とされました。
事業者の債務整理に係る現行制度には、大きく分けて、法的整理手続と私的整理手続が存在します。
| 法的整理手続(再建型倒産処理手続) | 私的整理手続(債務者・債権者の任意の合意による手続) |
|---|---|
|
|
法的整理手続は、原則として全債権を対象とし、債権者の多数決および裁判所の認可によって、債務の減免等が認められます。手続開始時に公告が行われることもあり、債務者の取引関係に大きな影響を及ぼしやすく、事業価値や収益性の毀損への影響の程度が大きくなりやすいという特徴があります。
一方で、私的整理手続は、手続の利用を公告せず非公開で、主として金融機関等の金融債権に対象債権を限定して手続を進めることができます。そのため、事業価値毀損を抑えやすい傾向があり、その観点から活用されています。他方で、対象債権者全員の同意が得られない限り私的整理手続は成立しないため、この点は事業再生の更なる円滑化に向けた課題として指摘されてきました。
また、欧州各国においては、倒産処理手続とは別個の倒産前手続として、すべての貸し手の同意を必要とせず、裁判所の認可のもとで多数決により特定の債権の権利変更を行う制度が存在します。
こうした背景を踏まえ、今般、倒産前の状態の事業者について、経済産業大臣の指定を受けた公正な第三者の関与のもとで、金融債権者の多数決(議決権の総額の3/4以上の同意等)および裁判所の認可により、金融債務に限定して、債務の権利関係の調整を行うことができる手続を整備する法律として、本法が制定されました。
| 名称 | 資料 | 主管省庁 | 経過 |
|---|---|---|---|
| 円滑な事業再生を図るための事業者の金融機関等に対する債務の調整の手続等に関する法律 |
概要 要綱 成立法律 |
経済産業省 |
|
| 円滑な事業再生を図るための事業者の金融機関等に対する債務の調整の手続等に関する法律施行規則 |
概要 条文 |
経済産業省 |
|
本制度は、①倒産前の状態の事業者について、公告がなく、金融債務に限定して債務調整を可能とする点で法的整理手続と異なり、また、②一定の多数決および裁判所の認可により権利変更が可能となる点で私的整理手続とも異なり、事業価値への影響を抑制しつつ実効的に早期での事業再生を可能とする制度として、事業者の債務調整の手法に新たな選択肢を与えるものです。
施行時期
本法の施行日は、附則の一部を除き、公布日から起算して1年6か月を超えない範囲内において政令で定める日であり(本法附則1条本文)、本法は2026年12月11日に施行されます。
早期事業再生法に基づく手続の対象
対象事業者
本制度の対象事業者は、倒産前の早期かつ迅速な事業再生を促進する観点から、民事再生法上の「経済的に窮境にある」状態の前段階として、「経済的に窮境に陥るおそれのある事業者」としており、法人格の有無・形態、業種や事業規模による制限は設けていません(法3条1項柱書、Q&A2、3)。
もっとも、本制度は、事業再生ADR等の私的整理で必要となる全員同意が得にくい事業者の利用が想定され、まずは、金融債権者の数が相対的に多い大企業や中堅企業の活用が想定されます。他方、中小企業も制度上は利用可能であり、後記10-1のとおり、中小企業活性化協議会や中小企業の事業再生等に関するガイドラインの手続から、本法の手続に移行した場合に手続の一部を省略できる可能性もあることから(施行規則第12条第4項、Q&A176)、全員同意による調整が難しい事案では、中小企業においても利用を検討する余地があります。
Q&Aは、「経済的に窮境に陥るおそれ」に該当する場合として、たとえば、①2年以内に支払不能に陥る可能性が高い場合、②低い収益または赤字の状態が継続しており、将来的に元本償還ができなくなるリスクがある場合(たとえば、収益から金利を支払うことが難しいまたは収益からかろうじて金利を支払える状況が継続している場合や収益のほかに資産を切り崩して金利支払いや元本償還を行っている場合等)を挙げています(Q&A1)。
対象債権
本制度で、権利変更の対象となる債権は、確認事業者に対して後記4の確認の時に、(1)以下の①~⑨の「金融機関等」が有する、(2)当該確認前の原因に基づいて生じた「貸付債権等」です(法2条1項〜3項)。(1)債権を有する主体と、(2)債権の性質という主に2つの側面から対象債権を定義しています。
- 預金保険法2条1項に規定する金融機関
- 日本に支店のある外国銀行
- 農水産業協同組合
- 保険会社(外国保険会社等、免許特定法人を含む)
- 貸金業者
- 政策金融機関、預金保険機構、信用保証協会その他これらに準ずる経済産業省令で定める特殊法人等
- 前記のほか、金銭の貸付けその他金融に関する業務で信用の供与に係るものを行う事業者として経済産業省令で定める者
- 地方公共団体
- 前記①~⑧の者が有していた貸付債権等を譲り受けた債権回収会社その他債権の譲受けに関する業務を行う事業者として経済産業省令で定める者(⑨の者については、①~⑧の者が有していた貸付債権等が対象債権となります)
※ 証券会社、リース事業者、外国の法令上「金融機関等」に相当する者を含みます(施行規則3条各号)。ただし、証券会社については店頭デリバティブ取引等に係る債権、リース事業者についてはファイナンス・リース債権に限られるなど、主体ごとに対象となる債権の範囲が限定される場合があります(Q&A12~15)。
※ その業務として金融機関等(法第2条第1項第9号のものを除く。)が有していた貸付債権等を譲り受けた事業者または代位弁済により取得した事業者がこれに該当します(施行規則4条)。債権の譲受けや代位弁済自体を業として行っている場合に限らず、業務の一環として債権を譲り受けまたは代位弁済を行った場合であれば、 1回限りの場合も含みます(Q&A18)。
施行規則では、法律が経済産業省令に委任した「金融機関等」(前記⑥、⑦および⑨)および「貸付債権等」の範囲を具体化しています。
「貸付債権等」には、貸付債権(実質的にこれと同様の性質を有する債権も含まれ得ます。Q&A40)のほか、一定の私募債、早期事業再生計画提出までに解約される店頭デリバティブ取引に係る契約の解約に伴う損害賠償請求権等、一定のファイナンス・リース契約に係る債権、求償権および保証債務履行請求権(ただし主債務が貸付債権等である場合)ならびに手形・電子記録債権に関する一定の請求権等が含まれます(施行規則5条、Q&A22~42)。
このうちファイナンス・リースは、契約上、中途解約ができずまたはこれに準ずるものであること(中途解約禁止要件)、ユーザーが使用に係る資産からもたらされる経済的な利益を実質的に享受することができ、かつ、当該資産の使用に伴って生ずる費用を実質的に負担すべきこととされているものであること(フルペイアウト要件。リース料の合計額がリース資産の通常の要する取得価額のおおむね90%を超える場合等)が対象です(施行規則5条3号、Q&A31)。現行の準則型私的整理手続では、必ずしもファイナンス・リースに係る債権を対象債権に含める事案ばかりではないところ、小口のリース取引を多数行っている場合等、対象債権に含める場合、実務上の負担等が大きくなるケースもあると考えられます。こうした場合、後記5-2の弁済禁止の例外として、担保付債権の保全部分および少額の対象債権の弁済の規定により、手続中に約定弁済を継続することが可能な場合も想定されています(Q&A86)。
対象債権の範囲を画する「金融機関等」および「貸付債権等」は本法および施行規則で列挙されており、その範囲を任意に選択することはできず、対象債権を有する特定の債権者を除外することはできません(Q&A8)。
また、担保権付債権について、後記5-1のとおり、指定確認調査機関による一時停止の要請および裁判所による中止命令の対象に担保権の行使によって弁済を受けることができる対象債権の部分(保全部分)も含める(法6条1項前段、8条1項)などの観点で、手続自体には取り込まれます。対象債権の全額が担保で保全されている者も対象債権者に含まれます(Q&A6)。
他方、保全部分については、実体法上の担保権の優先性が尊重されるべきであるため、民事再生法における取扱いも踏まえ、本制度の多数決による債務の減免や期限の猶予等の権利変更の対象とはなりません(法11条括弧書き、12条2項)。すなわち、多数決による権利変更の対象となる部分は、対象債権の非保全部分に限定されます。
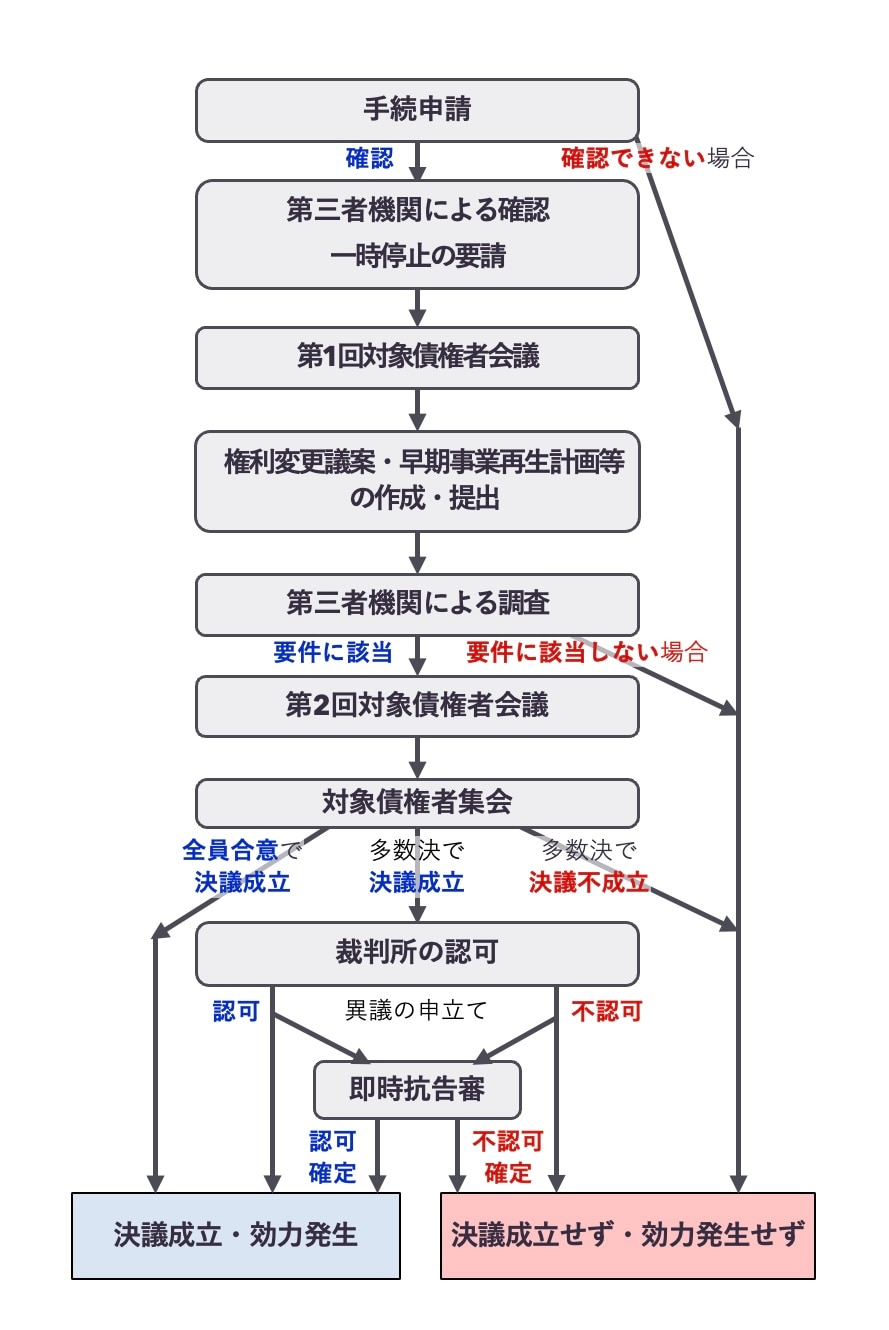
本制度の主な流れ
本制度の主な流れは以下の図のとおりです。
指定確認調査機関による手続利用要件の確認
本制度では、まず、手続を利用しようとする事業者が、経済産業大臣による指定を受けた第三者機関である「指定確認調査機関」(法3条1項柱書、46条1項)に対して申請し、指定確認調査機関が、その申請が本制度の利用要件に該当する旨を確認(法3条1項柱書)することで開始します。
指定確認調査機関は、当該申請を受けたときは、人格が高潔で識見の高い者であって、事業再生に関する専門的知識および実務経験を有する者として経済産業省令で定める要件を備える者のうちから、事案ごとに、確認調査員を選任しなければなりません(法52条)。確認調査員の要件としては、事業再生ADRの手続実施者等として権利関係を調整した経験、確認調査員補佐人等として2件以上の調整を行った経験等の資格要件に加え、事業再生(労働関係を含む)に関する研修を受けていることを求めています(施行規則35条)。また、債務の減免等を伴う場合には、原則として確認調査員を3人以上(確認事業者の有利子負債が10億円未満の場合は2人以上)を選任し、その中に①監督委員または管財人の経験者および②公認会計士をそれぞれ1人以上含める必要があります(施行規則36条1項)。この確認調査員が当該確認や後記7の調査の事務を実施します(法3条6項、15条2項)。
申請の際、事業者は、債務調整の対象となる債権の権利の変更に関する方針等を記載した「権利変更概要書」や、対象となる債権の一覧表(「貸付債権等一覧表」)等の必要書類を提出しなければなりません(法3条1項〜5項)。
この確認を受けた事業者を「確認事業者」(法2条3項)といい、本制度による事業再生の主体となります。
本制度の利用要件は、以下のとおりです(法3条1項各号)。
- 債務調整の必要性
当該事業者が事業の継続に支障を来すことなく弁済期にある債務を弁済することが困難となるおそれがあること(経済的に窮境に陥るおそれ) - 対象債権への該当性
貸付債権等一覧表に記載のある債権が当該事業者に対して金融機関等が有する当該確認前の原因に基づいて生じた貸付債権等であること - 対象債権者集会での可決の見込み
権利の変更に関する方針が対象債権者集会での可決の見込みがないことが明らかでないものとして経済産業省令で定める基準に適合するものであること - 清算価値保障の見込み
権利の変更に関する方針が対象債権者の一般の利益に適合する見込みがあること - 法的整理手続が開始していないこと
当該事業者が、破産手続開始の決定等を受け、破産事件等が係属している者でないこと
前記③の確認基準について、法3条1項の確認を受けることについて、貸付債権等一覧表に記載のある貸付債権等の総額の5分の1に相当する額以上の一または複数の金融機関等が異議を述べていないことが必要です。「総額の5分の1」は、担保による保全部分も含めた貸付債権等の総額を用います(施行規則8条2項、Q&A59)。
なお、前記の要件①または③から⑤のいずれかに該当しないこととなったとき等の確認の取消しの事由に該当する場合には、指定確認調査機関は、当該確認を取り消さなければなりません(法5条1項各号)。確認が取り消された場合、手続は終了することになります。
指定確認調査機関による一時停止の要請・裁判所による中止命令
指定確認調査機関による一時停止の要請
指定確認調査機関による利用要件該当性の確認後、対象債権の権利変更を決議する対象債権者集会に向けて手続が進行します。この時点で、対象債権者に、債権回収のために個別的な権利行使や債権保全行為を認めた場合、債権者間の公平が保たれないこととなり、ひいては公正かつ円滑な事業再生に支障を生じる可能性があります。
このため、債権者の権利行使等を一時的に制限するため、指定確認調査機関は、前記4の確認後、速やかに、すべての対象債権者に対して、手続が終了するまでの間、対象債権の回収その他経済産業省令で定める債権者としての権利の行使(「回収等」)をしないことを要請(以下「一時停止の要請」といいます)しなければなりません(法6条1項前段)。
一時停止の要請の通知は、原則として、前記4の確認の通知と同時に実施します(Q&A64)。
一時停止の要請の対象には、対象債権の回収(与信残高の減額、弁済の請求・受領、相殺等の債務消滅に関する行為、担保権の実行、強制執行または仮差押え・仮処分の申立て)、担保の提供の受入れ(担保の提供の要求、受入れおよび対抗要件具備)および倒産処理手続開始の申立て等が含まれます(施行規則11条1項、Q&A66~68)。
Q&Aでは、一時停止の要請が行われても、①一部の対象債権者が異議を述べている場合でも原則として「支払停止」には該当しないこと、②銀行取引約定書における期限の利益喪失事由には当然には該当せず、一時停止の要請を契機とする期限の利益喪失通知は行わないことが求められること、③一時停止の要請が行われたことだけを理由に取引口座等を停止して預金を拘束しないことが求められることをそれぞれ明らかにしています(Q&A69~71)。
弁済禁止とその例外
一時停止の要請が通知された時から手続が終了するまで、確認事業者は、対象債権に係る債務を原則として弁済できません(法6条2項)。ただし、所定の要件を満たしたうえで例外弁済が可能となるものとして、以下のものがあります(同条項ただし書、施行規則11条3項各号)。このうち⑤の少額の対象債権は、たとえば、非保全部分が少額のファイナンス・リースに係る債権について、約定の分割弁済を手続中も継続する場合等が想定されています(Q&A83、86)。
- 弁済についてすべての対象債権者の同意を得た対象債権
- 利息の請求権
- 担保付債権の保全部分
- 先行する準則型私的整理手続におけるプレDIPファイナンス
- 少額の対象債権
例外に該当しても確認事業者に弁済義務が生じるわけではなく(Q&A75)、弁済の必要性や他の対象債権者への影響を踏まえて慎重に判断する必要があります。
弁済禁止に違反した場合は、原則として確認の取消しの対象となりますが、自動振込みや引落しの解除漏れ、職員の振込み誤り等、事務上の誤りによる弁済は例外です(法5条1項5号、施行規則10条1項1号、Q&A72)。また、弁済禁止違反は、指定確認調査機関の調査事項となり(施行規則27条1項)、裁判所の不認可事由にもなり得ます(法27条2項1号)。
裁判所による強制執行等・担保権の実行手続の中止命令
指定確認調査機関の一時停止の要請は任意の要請であり、それだけでは、かならずしも強制執行や担保権実行を妨げることはできません。特に、本制度は、多数決により対象債権の権利変更を可能とすることから、対象債権者が一時停止の要請に応じない場合もあり得るため、手続の初期段階から個別の強制執行や担保権実行を停止できる強制力を持った措置が必要とされました。
このため、一定の要件のもとで、裁判所による中止命令として、裁判所が個別の強制執行等や担保権実行手続の中止を命ずることができる制度が措置されました(法7条、8条)。
なお、本法と同じく2025年に成立した、譲渡担保契約及び所有権留保契約に関する法律の施行に伴う関係法律の整備等に関する法律(令和7年法律57号)の施行後は、対象債権を被担保債権とする譲渡担保権等の実行の禁止命令や実行手続の取消命令も措置されます(同法31条)。
権利変更議案、早期事業再生計画等の作成・提出
確認事業者は、前記4の確認後6か月以内に、以下のとおり、(1)権利変更議案(対象債権者集会の決議の対象となる、対象債権者の権利の変更に関する議案)の内容を記載した書面、(2)早期での事業再生に関する計画(以下「早期事業再生計画」といいます)を作成し、指定確認調査機関に提出しなければなりません(法14条1項)。早期事業再生計画の提出は、資産および負債の評定の結果(資産評定書、同条4項)と確認事業者を清算したものとした場合における貸借対照表(清算貸借対照表、施行規則15条1項)を添付して行います。
ただし、指定確認調査機関は、6か月以内に提出をすることができないことについてやむを得ない事由があるものとして経済産業省令で定める場合には、確認事業者の申請により、6か月以内に限り、期間を延長することができます(法14条2項)。施行規則15条2項各号では、以下の場合が定められています。
- 対象債権者の数が20以上である場合
- 外国に所在の対象債権者を含む場合
- 事業上の重要な資産または取引の維持に係る調整が整わない場合
- 事業の継続に欠くことができない資金の調達に係る調整が整わない場合(たとえば、スポンサー候補の選定・調整が難航している場合等、Q&A115)
- 権利関係が複雑であるときその他特別の事情がある場合
権利変更議案の作成
本制度では、対象債権者で組織される対象債権者集会で、対象債権者の権利(非保全部分に限る)の変更について決議することができます(法10条、11条)。
この決議および裁判所の認可の対象は、それぞれ、対象債権者の権利の変更の内容である権利変更議案およびその決議です(法11条、12条、26条1項、27条1項・2項)。対象債権者集会における権利変更議案の決議を「権利変更決議」といいます(法3条1項柱書)。
権利変更議案には、対象債権者の権利の全部または一部を変更する条項を定めなければならず(法12条1項)、その条項において、対象債権(非保全部分に限る)に係る権利変更の一般的基準を定めなければなりません(法12条2項)。この一般的基準は、たとえば、債権放棄の割合(裏返すと弁済率)が想定されます。
権利変更議案による対象債権者の権利の変更の内容は、原則として、対象債権者の間では平等でなければなりません(法13条本文)。ただし、①不利益を受ける対象債権者の同意がある場合または②少額の対象債権もしくは③一時停止の要請に反して回収等をした対象債権者の対象債権について別段の定めをし、④その他これらの者の間に差を設けても衡平を害しない場合は、この限りではありません(同条ただし書)。
早期事業再生計画の作成、資産および負債の評定の結果の添付
権利変更議案に加えて、確認事業者は、早期事業再生計画を作成しなければなりません(法14条1項)。権利変更議案とは異なり、早期事業再生計画は対象債権者集会の決議の対象とはなりませんが、対象債権者の権利変更議案に対する議決権の行使の参考となり、対象債権者は、早期事業再生計画の記載から債務の弁済可能性や事業継続の見込み、対象債権の権利変更の内容の相当性や妥当性を判断することができます。
早期事業再生計画の記載事項は、以下のとおりです(法14条3項各号、施行規則15条3項、4項)。
- 確認事業者が早期での事業再生を図るために権利変更決議を必要とするに至った事情
- 確認事業者の業務に関する経過および現状
- 確認事業者の資産および負債に関する経過および現状(対象債権の内容および原因ならびに当該対象債権を有する対象債権者の氏名または名称を含む)
- 対象債権が担保権によって担保されるものであるときは、その旨ならびに当該担保権の内容およびその目的である財産
- 確認事業者の資産および負債ならびに収入および支出の見込み(資金の調達を行う場合には、当該資金の調達に関する事項を含む)
- 確認事業者が早期での事業再生を図るため実施しようとする今後の事業活動に関する事項(当該確認事業者に係る従業員の当該事業活動への協力ならびに当該確認事業者に係る技術および人材の散逸の回避の見込みに関する事項として経済産業省令で定めるものを含む)
- 早期での事業再生を図るために実施しようとする措置により生ずる確認事業者の技術および人材の散逸の回避の見込み
- 後記6-3の労働組合等に対する通知が必要な場合には、①通知の年月日、通知の対象となる労働組合等の名称または氏名および通知内容、ならびに、②労働組合等との協議の結果または協議を行う予定の時期(対象債権者集会において権利変更決議をすることが見込まれる時期よりも前の時期に限る。)
- その他経済産業省令で定める事項
- 議決権を行使すべき対象債権者の氏名または名称および行使することができる議決権の額
- 自己資本の充実のための措置
- 資金の調達に関する事項を早期事業再生計画に記載する場合にあっては、当該資金の調達に関する計画
- 対象債権者が担保権の行使によって弁済を受けることができる対象債権の部分(担保付債権の保全部分)に係る権利についての当該対象債権者との協議の状況
- 対象債権以外の社債に係る権利の変更を行う場合にあっては、当該権利の変更の内容
- 法5条1項5号ただし書の場合における弁済(弁済を行うことについてやむを得ない事由がある場合)または前記5-2の弁済禁止の例外として弁済をした場合にあっては、当該弁済に係る対象債権者の氏名または名称および当該弁済の額
前記の事項のうち、③の資産および負債に関しては、これらの価額を資産評定基準に従い評定した結果(資産および負債の評定の結果、資産評定書としての実態貸借対照表)を、早期事業再生計画に添付しなければなりません(同条4項、施行規則15条5項、令和8年経済産業省告示第79号)。資産評定では、債務の減免を伴う場合には原則として時価による必要がありますが、債務の減免を伴わない場合には「一般に公正妥当と認められる企業会計の基準」に準拠して評定することが許容されます(資産評定基準第2号イ)。なお、債務の減免を伴わない場合でも、時価評価によって評定することは妨げられません(Q&A120)。資産評定の基準日は、債務減免の有無を問わず、前記4の確認の1年前の日から法14条1項の早期事業再生計画等の提出日までの間で適切に設定します。ただし、担保権の行使によって弁済を受けることができる対象債権の部分(保全部分)を算定するために担保権の目的である資産を評定する場合には、前記4の確認の日を基準日とします(資産評定基準第2号ハ)。
⑤に関しては、後記10のプレDIPファイナンスに関する考慮規定にも関連し、資金の調達を行う場合には、当該資金の調達に関する事項を記載することとされています。
また、事業再生にあたっては従業員の協力も必要であることから、⑥に関しては、従業員の今後の事業活動への協力等の見込みに関する事項として経済産業省令で定めるものの記載が必要となります。具体的には、早期での事業再生のための措置による技術および人材の散逸の回避の見込みを記載し、後記6-3の労働組合等に対する通知が必要な場合には、通知年月日・通知先・通知内容および労働組合等との協議結果または協議予定時期を記載します(施行規則15条3項)。
労働組合等の手続関与
本手続において労働債権は権利変更の対象ではなく、権利変更決議やその認可のみによって、労働者に不利益な処分が労働法制上可能になるものではありません(Q&A106)。人員削減や労働条件を変更する場合には、別途、労働関係法令等に従う必要があります。もっとも、事業譲渡や会社分割、事業の縮小等により従業員の数の減少または賃金の減額が生じる見込みがあることを早期事業再生計画に記載する場合には、雇用する従業員の労働条件に影響する可能性があるため、施行規則は、労働組合等への通知および協議を求めています。
具体的には、合併、会社分割、事業譲渡、事業の縮小または事業所の廃止(当該事業所の事業活動が停止し、再開する見込みがない場合を含み、事業の期間が予定されている事業において当該期間が終了したことによるものを除きます)に伴う雇用する従業員の数の減少または賃金の減額(以下「従業員の数の減少等」といいます)が生じる見込みがあることを早期事業再生計画に記載する場合、確認事業者は、以下の手続を実施することが求められます。
第1に、当該計画を提出する2週間前までに、労働組合等(従業員の過半数で組織する労働組合があるときはその労働組合に、ないときは従業員の過半数代表者)に対し、①従業員の数の減少等が見込まれる旨およびその内容、②対象債権者集会手続の今後の見通しを通知しなければなりません(施行規則13条)。
第2に、前記6-2のとおり、早期事業再生計画には、通知年月日、通知先および通知内容に加え、協議結果または権利変更決議の見込時期より前の協議予定時期を記載します。協議予定時期を記載した場合には、協議後、当該協議を行った旨および当該協議の内容を指定確認調査機関に対して報告しなければなりません(施行規則15条3項2号、16条)。
指定確認調査機関による調査
指定確認調査機関は、確認事業者から提出された権利変更議案や早期事業再生計画について、債務の履行可能性や対象債権者の一般の利益(清算価値保障)への適合性等の要件該当性について調査を行わなければなりません(法15条1項)。
具体的な要件は以下のとおりです(同条項各号、施行規則17条各号)。指定確認調査機関は、調査の結果を確認事業者に報告しなければなりません(法15条4項)。
- 権利変更議案の内容が法令の規定に違反しないこと
- 権利変更議案により変更される対象債権者の権利に係る債務が履行される見込みがないことが明らかでないこと
- 権利変更議案の内容が対象債権者の一般の利益に適合するものであること
- 権利変更議案における対象債権者の権利の全部または一部を変更する条項が、確認事業者の資産および負債に関する経過および現状、担保権の内容等、資産および負債ならびに収入および支出の見込みを踏まえて定められていること
- 早期事業再生計画の内容が経済産業省令で定める基準に適合するものであること
- 資産および負債の評定の内容が同項の経済産業省令で定める基準に適合するものであること
施行規則は、議決権の額の適法性、早期事業再生計画の遂行見込み、原則として3年以内の債務超過の解消および黒字化等を調査基準として定めています(施行規則17条各号)。なお、債務の減免を伴う場合には、事業再生に著しい支障をきたすおそれがある場合を除き、株主の権利の全部または一部の消滅や役員の退任について定めることが必要であり(施行規則17条6号、Q&A131・132)、株主責任および経営責任の明確化も求められます。
対象債権者会議・対象債権者集会における決議
対象債権者会議
施行規則12条は、権利変更決議を行う対象債権者集会に先立ち、原則として、2回の対象債権者会議を開催することを求めています。
第1回対象債権者会議は、一時停止の要請の日から2週間以内に開催され、権利変更概要書の内容ならびに確認事業者の資産および負債の状況について、対象債権者に対し説明します(同条1項1号)。
第2回対象債権者会議では、指定確認調査機関による調査結果の報告の日から対象債権者集会の招集の日までの間に開催され、権利変更議案、早期事業再生計画、資産評定書および指定確認調査機関の調査の結果について、対象債権者に対し説明します(同条項2号)。
対象債権者会議は非公開であり、対面会議のみならず、オンライン(現地及びオンラインのハイブリッド方式を含む)により開催することもできます(Q&A89、93)。
対象債権者集会における決議
確認事業者は、指定確認調査機関の調査の結果の報告を受けたときは、遅滞なく、権利変更議案を決議するための対象債権者集会を招集しなければなりません(法16条1項・2項)。招集通知は対象債権者集会の日の2週間前までに行う必要があります(同条4項、施行規則18条2項)。
また、招集の通知に際して、確認事業者は、権利変更議案の内容を記載した書面に加え、議決権の行使についての参考として、早期事業再生計画や指定確認調査機関の調査の結果等を、対象債権者に交付しなければなりません(法17条1項)。
確認事業者および指定確認調査機関は、対象債権者が権利変更議案に必要となる同意をするか否かの判断をするために必要な情報を提供するよう努めなければならず(法20条5項)、確認事業者は、対象債権者集会において、対象債権者に対し、意見を述べる機会を与えなければなりません(同条7項)。
対象債権者集会において、権利変更議案につき、議決権者のすべての同意が得られた場合は、裁判所の認可を要さずに、対象債権の権利変更がただちに効力を生じます(法29条前段)。
全員同意が得られなかった場合は、議決権者の議決権の総額の4分の3以上の議決権を有する者の同意により、権利変更議案が可決されます(法20条1項本文)。ただし、少額債権者保護の観点から、単一の議決権者が議決権者の議決権の総額の4分の3以上の議決権を有する場合に限り、可決要件に対象債権者集会に出席した議決権者の過半数の同意(頭数要件)が加重されます(同条項ただし書)。
対象債権者は、債権額に応じて、対象債権者集会における議決権を有することとしています(法19条1項)。ただし、確認事業者の財産につき担保権を有する担保権付債権については、その保全部分が多数決による権利変更の対象外であることから、議決権の額は非保全部分の額に限定し、担保権の行使によって弁済を受けることができる対象債権の額については議決権を有しません(法19条3項)。
対象債権者会議も非公開であり、対面会議のみならず、オンライン(現地及びオンラインのハイブリッド方式を含む)により開催することもできます(Q&A135、142)。
裁判所の認可
権利変更議案につき議決権者のすべての同意を得た場合を除き、権利変更決議があったときは、確認事業者は、遅滞なく、裁判所に対し、当該権利変更決議の認可の申立てをしなければなりません(法26条1項前段)。この際、確認事業者は早期事業再生計画および指定確認調査機関の調査の結果を記載した書面を裁判所に提出しなければなりません(同条項後段)。
決議前に指定確認調査機関が権利変更議案および早期事業再生計画について調査していることを踏まえ、裁判所は、指定確認調査機関、確認事業者および対象債権者の意見の陳述を聴取しつつ、(法27条3項、42条)、以下の不認可事由に該当する場合を除き、権利変更決議の認可の決定をします(法27条1項・2項)。多数決による権利変更決議は、裁判所の認可決定の効力が生じた時から効力を生じ、反対した者を含むすべての対象債権者を拘束します(法28条1項・2項、Q&A163)。
- 対象債権者集会手続や権利変更決議の内容が法令に違反し、かつ、その不備を補正することができないものであるとき(ただし、対象債権者集会手続が法令の規定に違反する場合において、当該違反の程度が軽微であるときは除く)
- 権利変更決議により変更される対象債権者の権利に係る債務が履行される見込みがないことが明らかであるとき
- 権利変更決議が不正の方法で成立するに至ったとき
- 権利変更決議が対象債権者の一般の利益に反するとき
確認事業者および対象債権者に限り、裁判所の認可または不認可に対して、即時抗告をすることができます(法27条6項)。
私的整理手続からの移行・法的整理手続への移行等に関する特例
私的整理手続からの移行
本制度は、先行して私的整理手続を利用していた事業者も利用できます。
事業再生ADR、地域経済活性化支援機構の再生支援に係る手続、中小企業の事業再生等に関するガイドライン、中小企業活性化協議会を活用した手続等の準則型私的整理手続において、権利変更議案および早期事業再生計画に相当する事業の再生の計画について協議していた場合(第2回対象債権者会議に相当するバンクミーティング等を実施済みである場合)には、対象債権者会議を省略できます(施行規則12条4項、Q&A176)。他方で、任意の私的整理(純粋私的整理)のみが先行していた場合には省略できません(Q&A176)。また、事業再生ADRから本法の手続に移行した場合に、事業再生ADRの手続実施者であった者が、確認調査員に選任されることも妨げられません(Q&A177)。
もっとも、移行後は先行手続と対象債権者の範囲が異なる可能性があるため、ファイナンス・リース債権者や海外債権者を含め、対象債権者・対象債権を改めて確認する必要があります。
また、前記5-2の弁済禁止の例外の一つとして、先行する準則型私的整理手続において実行されたプレDIPファイナンスについて、当該手続の当事者である債権者全員が、その弁済を当該債権者が有する他の債権より優先的に取り扱うことに当該手続において同意していた場合には、本法の手続への移行後も弁済禁止の例外となり、弁済することができます(施行規則11条3項3号)。移行によって、たとえばファイナンス・リース債権者等が新たな対象債権者として加わっても、その者の追加同意は必要ありません(Q&A80)。他方で、任意の私的整理(純粋私的整理)中に実行された借入れは、この例外の対象ではありません。手続中に弁済するには、すべての対象債権者の同意を得るか(法6条2項ただし書)、担保付債権の保全部分に関する弁済禁止の例外の要件(施行規則11条3項2号)に該当する等の必要があります(Q&A81)。
法的整理手続への移行等に関する特例
確認事業者は、事業環境の急激な変化等によって、本制度の利用中に、本制度による事業再生が困難となり、再生手続等の倒産処理手続に移行して事業再建を図らなければならないこともあり得ます。そのため、事業価値毀損を回避する観点等から、事業再生ADRを活用している事業者が倒産処理手続へ移行した際に関連手続の円滑化のために措置されている産業競争力強化法の既存の規定を参考に、本制度の利用に際しても関連手続の円滑化のための特例の考慮規定が措置されました(後記(ア)~(ウ))。
加えて、特定調停や社債権者集会といった他の制度間の連関性の観点から、同様の考慮規定である、後記(エ)および(オ)も措置されています。
さらに、本制度の手続利用中に倒産処理手続が申し立てられた場合に、保全処分・開始決定等の判断を行う裁判所に対する指定確認調査機関の意見陳述の規定も措置されました(後記(カ))。これにより、指定確認調査機関は、倒産処理手続における弁済禁止等の保全処分や手続開始決定に際して、裁判官等の求めに応じて、意見を述べることができます。
(イ)本制度利用中の資金の借入れ(いわゆる「プレDIPファイナンス」)に関する再建型倒産処理手続における考慮規定(法69条~71条)
(ウ)商取引債権に関する再建型倒産処理手続における考慮規定(法72条~78条)(エ)特定調停における調停機関に関する考慮規定(法64条)
(オ)社債権者集会の決議認可に係る判断の考慮規定(法68条)
(カ)本制度利用中の倒産処理手続の保全処分・開始決定等の判断を行う裁判所に対する指定確認調査機関の意見陳述(79条)
このうち、(イ)のプレDIPファイナンスについては、民事再生等移行時にプレDIPファイナンスを優先的に取り扱う計画案であっても、指定確認調査機関がプレDIPファイナンスにつき確認を行っている場合には、裁判所は、当該確認を考慮して、計画案の認可の際に平等原則の例外として許容されるか判断をします。
同様の第三者機関による優先性に関しての確認を受ける制度は、事業再生ADRにも存在しますが(産業競争力強化法56条~58条)、本法では、以下の点で異なります。
第1に、当該確認の対象となる借入れの期間について、事業再生ADRでは、手続の終了に至るまでの間における借入れですが(産業競争力強化法56条1項柱書)、本制度では、早期事業再生計画に、資金の調達に関する事項が記載されている場合には、当該資金の調達がなされるまでの間における借入れであれば、当該確認の対象とすることとされました(法69条1項)。この「資金の調達がなされるまでの間」とは、たとえば、スポンサーによる出資が実施されるケースで、スポンサーからの入金が現になされる時点(クロージング)までの間が想定されます。
第2に、対象債権者の同意の要否について、事業再生ADRでは、産業競争力強化法56条1項の確認を受けるには、当該借入れが事業の継続に不可欠であることに加え、その弁済を他の債権の弁済よりも優先して取り扱うことについて事業再生ADRの対象債権者全員の同意が必要です(同条項2号)。これに対し、本制度では、法3条1項の確認後の借入れは、当該確認前の原因に基づいて生じた貸付債権等ではないため対象債権に該当せず(法2条3項柱書)、弁済禁止や一時停止の要請の対象となりません。そのため、手続中の弁済や担保の設定についてすべての対象債権者の同意を得ることは法令上不要であり、かつ、指定確認調査機関の確認についても、対象債権者の同意は不要であり、当該借入れが確認事業者の資金繰りのため合理的に必要であることのみが確認されます(法69条1項、施行規則45条1項、Q&A170、171)。
第3に、借り入れた資金の弁済期について、事業再生ADRでは、債権者全員の合意の成立(事業再生計画案の決議)が見込まれる日以後に到来することが必要ですが(経済産業省関係産業競争力強化法施行規則33条1項2号)、本制度ではこのような要件はありません(Q&A170)。
罰則等
本制度の手続は対象債権者の権利変更という権利制約を伴うものであることから、当該手続の適切な履行を担保するため、確認事業者および指定確認調査機関に関する行為を中心に、刑事罰(法80条~90条)および過料(法91条、92条)を設けています。
確認事業者に関しては、たとえば、債権者の利益を害する罪について規定されており、対象債権者を害する目的で確認事業者の財産を隠匿または損壊する等の行為をした者は、権利変更決議の認可の決定が確定したときは、10年以下の拘禁刑もしくは1,000万円以下の罰金に処し、またはこれを併科すると規定されています(法80条1号)。
指定確認調査機関に関しては、公平中立な立場で対象債権者集会の手続に関与し、業務を行うため、適正な運営を確保する観点から、たとえば、業務改善命令への違反(法85条5号)や秘密保持義務違反(法86条)の場合の刑事罰が規定されています。
森・濱田松本法律事務所外国法共同事業


