改正公益通報者保護法を踏まえた内部通報規程のポイント
危機管理・内部統制公益通報者保護法の令和7年改正に伴い、内部通報規程をどのように見直すべきでしょうか?
公益通報者保護法の令和7年改正を踏まえて改正された法定指針の内容を抜け漏れなく反映させるべく、内部通報規程を改訂する必要があります。その際、改正点以外の法定指針の内容が網羅的にカバーできているか、適切に機能していない仕組みはないかといった大局的な視点で規程全体を見直すことをおすすめします。
解説
目次
内部通報規程に関する公益通報者保護法および法定指針の定め
公益通報者保護法に基づく指針(法定指針)とは
令和7年改正公益通報者保護法(以下「改正法」といいます)を踏まえて、2026年3月31日に「公益通報者保護法第11条第1項及び第2項の規定に基づき事業者がとるべき措置に関して、その適切かつ有効な実施を図るために必要な指針(令和3年内閣府告示第118号)」(以下「法定指針」といいます)、および「公益通報者保護法に基づく指針(令和3年内閣府告示第118号)の解説」(以下「指針解説」といいます)の改正版が公表されました(以下、それぞれの改正版を「改正法定指針」、「改正指針解説」といいます)。
「法定指針」は、事業者が公益通報に適切に対応するための体制を整備し、通報者を保護するための具体的な基準を定めています。また「指針解説」は指針に沿った対応をとるに当たり参考となる考え方や具体例を示すとともに、指針を遵守するための取組を超えて、事業者が自主的に取り組むことが期待される推奨事項に関する考え方や具体例を示すものです。
改正法定指針第4.3(6)は、「内部規程の策定及び運用に関する措置」として、「この指針において求められる事項について、内部規程において定め、また、当該規程の定めに従って運用する」と定めています。この定め自体は、法定指針の改正前から存在しており、企業は、法定指針の内容を抜け漏れなく入れ込んだ内部通報規程を策定し、それに基づいて内部通報制度を運用する必要があります。
公益通報者保護法の改正を踏まえた法定指針の改正点
改正法定指針は、基本的には公益通報者保護法の令和7年改正の内容を反映させるという観点から改正がなされています。主な改正点は、下図のとおりです。
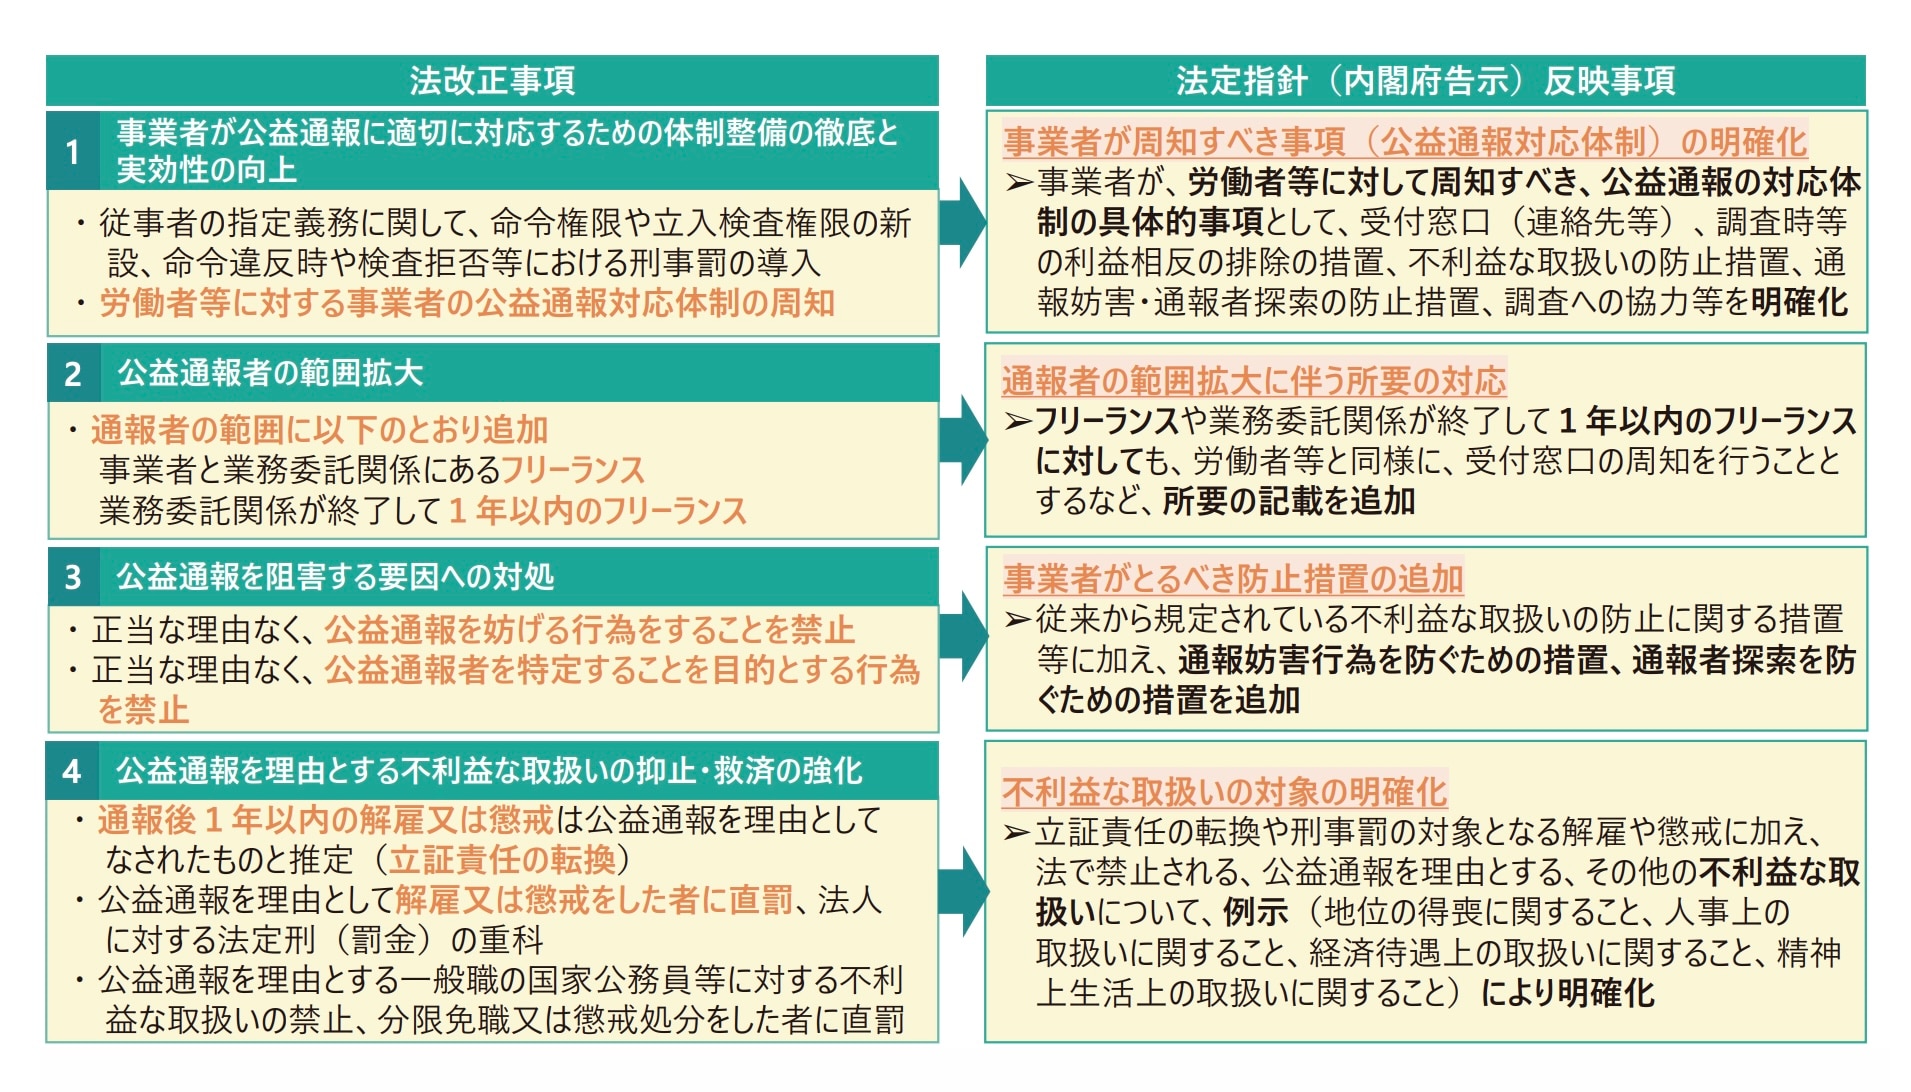
改正法定指針を踏まえた内部通報規程見直し 5つのポイント
内部通報規程の見直しを検討するに当たっては、法定指針の改正点を理解した上で、自社の内部通報規程に改正点を組み込むという流れになります。
具体的な定めの記載内容を検討する際には、消費者庁が公表している「内部通報に関する内部規程サンプル」(以下「内部規程例」といいます)が参考になります。内部規程例は「本サンプルはあくまでも例であり、各事業者における内部規程の内容は、各事業者の実態に合ったものとしなければなりません」と注意喚起がなされているとおり、コピー&ペーストをするだけで済ませるのは不適切です。
内部規程例の条項を参考にしながら規程の見直しを行う場合には、自社の内部通報規程の規定との不整合を生じさせない工夫が必要です。具体的な見直しのポイントは以下の5つです。
労働者等への周知・啓発
労働者等への周知・啓発に関し、改正法定指針第4.3(3)では、「労働者等に対する周知に関する措置等」として、以下のとおり定めています。
イ 内部公益通報受付窓口の設置に関する事項並びに連絡先及び連絡方法
ロ 組織の長その他幹部からの独立性の確保に関する措置の内容
ハ 公益通報対応業務の実施に関する措置の内容
ニ 公益通報対応業務における利益相反の排除に関する措置の内容
ホ 不利益な取扱いの防止に関する措置の内容
ヘ 範囲外共有、通報妨害及び通報者探索の防止に関する措置の内容
ト 是正措置等の通知に関する措置の内容
チ 記録の保管、見直し・改善及び運用実績の労働者等、特定受託業務従事者及び役員への開示に関する措置の内容
リ 公益通報に係る通報対象事実についての調査への協力に関する事項
この点に関し、内部規程例では、以下のとおり定めています 1。
- 【コンプライアンス担当役員】は、本体制の責任者として、主体的に本体制の構築・推進・改善を行うものとし、当社の役員・労働者等・特定受託業務従事者・退職者・特定受託業務従事者であった者・継続的契約を締結している取引先に対し、法及び本体制並びに本体制を通じたコンプライアンス確保の重要性について、十分に周知・啓発を行う。
- 【コンプライアンス担当役員】は、本体制に係る業務執行を担当するものとし、業務遂行の状況について、定期的に【代表取締役社長】に報告する。
- 【コンプライアンス部員】は、【コンプライアンス担当役員】の指示に基づき、本体制の整備、役員・労働者等・特定受託業務従事者・退職者・特定受託業務従事者であった者・継続的契約を締結している取引先に対する広報、定期的な研修、説明会その他適切な方法による周知・啓発、及び本体制の見直しを行う。
内部規程例では、周知・啓発の具体的な方法や内容までは記載しておらず、各社の事情を踏まえて適切な方法・内容を検討する余地を残していると解釈可能です。内部通報規程ではこの点について具体的に踏み込んだ規定にすることも一案です。
通報窓口利用者への特定受託業務従事者等の追加
改正法では、特定受託業務従事者(フリーランス)や特定受託業務従事者であった者も通報窓口利用者に追加され、改正法定指針第2においてこれらの定義が新設されています。
内部規程例でも第2条で以下の定義を置いています。
| 特定受託業務従事者 | 特定受託事業者に係る取引の適正化等に関する法律(令和5年法律第25号)第2条第2項に規定する者 |
| 特定受託業務従事者であった者 | 「特定受託業務従事者であった者」のうち業務委託契約終了後1年以内に通報した者 |
その上で、内部規程例では、以下のとおり定めています。
- 内部通報窓口を利用して内部通報等をすることができる者は、当社の役員・労働者等・特定受託業務従事者・退職者・特定受託業務従事者であった者及び当社と継続的契約を締結している取引先の役員・労働者等・特定受託業務従事者・退職者・特定受託業務事業者であった者とする。
(以下略)
実務上は、「当社から業務を受託している特定受託業務従事者」といった形で、自社と業務委託関係にあった特定受託業務従事者等に限定する文言を定義部分に加えて明確化を図ることも一案です。
通報妨害・通報者探索の防止
改正法で新たに加わった通報妨害および通報者探索の禁止に関し、改正法定指針第2においてこれらの定義が新設されています。
内部規程例でも第2条で以下の定義を置いています。これらの定義に関しては、企業ごとにより具体的な例を規定することも考えられる旨の補足コメントが付されています。
| 通報妨害 | 法 2 第11条の2第1項に定める、公益通報をしない旨の合意をすることを求めること、公益通報をした場合に不利益な取扱いをすることを告げることその他の行為(以下「通報妨害行為」という。)によって、公益通報を妨げること |
| 通報者探索 | 法第11条の3に定める、公益通報者である旨を明らかにすることを要求することその他の公益通報者を特定することを目的とする行為 |
その上で、内部規程例は、以下のとおり定めています。
- 役員・労働者等は、通報妨害行為を行ってはならない。ただし、特段の根拠もないのに単なる思い込みで報道機関や取引先等に通報行為をしないよう文書又は口頭で求めること等の法第11条の2第1項の規定による正当な理由がある場合においては、この限りではない。
- 役員・労働者等は、通報者探索を行ってはならない。ただし、匿名の通報について、通報者が具体的にどのような局面で不正を認識したのか等を特定した上でなければ、必要な調査や是正ができない場合に、公益通報に対応する際、法第12条の規定により守秘義務を負う従事者が通報者の特定につながる事項を問うこと等の法第11条の3の規定による正当な理由がある場合においては、この限りではない。
- 前2項の規定は内部通報等以外の通報又は相談についても同様とする。
内部規程例の定義に関しては、企業ごとにより具体的な例を規定することも考えられる旨の補足コメントが付されています。
内部通報規程の改訂に伴い、役職員は通報妨害や通報者探索という新しい定義に触れることとなります。役職員の理解度を上げる観点から、内部通報規程では具体例を加えることも一案です。
「不利益な取扱い」の例示
「不利益な取扱い」に関し、改正法定指針第2において以下の具体例が示されています。
- 地位の得喪に関すること(解雇、退職の強要、正社員をパートタイム労働者等の非正規社員とするような労働契約内容の変更の強要、期間を定めて雇用される者について契約の更新をしないこと、あらかじめ契約の更新回数の上限が明示されている場合に当該回数を引き下げること、本採用・再採用の拒否、懲戒解雇、休職、労働者 派遣契約の解除、業務委託に係る契約の解除等)
- 人事上の取扱いに関すること(降格、不利益な配置の変更・出向・転籍・長期出張等の命令、昇進・昇格の人事考課において不利益な評価を行うこと、不利益な自宅待機を命ずること、けん責等の懲戒処分、派遣労働者として就業する者について派遣先が当該派遣労働者に係る労働者派遣の役務の提供を拒むこと、公益通報者に係る労働者派遣をする事業者に派遣労働者の交代を求めること等)
- 経済待遇上の取扱いに関すること(減給、賞与・一時金・退職金等において不利益な算定を行うこと、業務委託に係る取引の数量の削減、業務委託に係る取引の停止、業務委託に係る報酬の減額、役員報酬の減額等)
- 精神上・生活上の取扱いに関すること(事実上の嫌がらせ等)
内部規程例では、この例示をそのまま定義部分に転記するとともに、より具体的な例を規定することも考えられる旨の補足コメントが付されています。
2-3と同様、役職員の理解度を上げる観点から、内部通報規程では、特に「事実上の嫌がらせ」などイメージを持ちにくい記載について、「公益通報をしたことを理由として業務に従事させないこと、専ら雑務に従事させること」(改正指針解説14頁)といった具体例を加えることも一案です。
内部公益通報以外の公益通報に係る対応
改正法定指針第4.1(2)~(4)では、内部公益通報以外の公益通報に係る通報対象事実について調査・是正等の対応が必要な場合には、「組織の長その他幹部からの独立性の確保に関する措置」、「公益通報対応業務の実施に関する措置」、および「公益通報対応業務における利益相反の排除に関する措置」を講じなければならない旨が定められています。
この点に関し、内部規程例では、調査、是正措置・再発防止策等、組織の長その他幹部からの独立性の確保、および利益相反の排除という4つの条項において、以下のとおり定めています。
(中略)
5 内部通報窓口において受け付けた内部通報等以外の公益通報に係る通報対象事実についての調査等の対応が必要な場合においても、前各項と同様の措置をとる。
(中略)
4 内部通報窓口において受け付けた内部通報等以外の公益通報に係る通報対象事実についての是正等の対応が必要な場合においても、前3項と同様の措置をとる。
(中略)
4 内部通報窓口において受け付けた内部通報等以外の公益通報に係る通報対象事実についての調査及び是正等の対応が必要な場合においても、前3項と同様の措置をとる。
(中略)
7 内部通報窓口において受け付けた内部通報等以外の公益通報に係る通報対象事実についての調査及び是正等の対応が必要な場合においても、前各項と同様の措置をとる。
内部規程例では、「内部通報窓口において受け付けた内部通報等以外の公益通報に係る通報対象事実についての調査及び是正等の対応が必要な場合」の例として、より具体的な場合を定めることも考えられる旨の補足コメントが付されています。
また、調査・是正措置等に関する行政機関や報道機関等への外部通報の場合、企業から通報者への通知を行う必要がなく、行うこともできないため、実態に即した判断が求められる旨の補足コメントも付されています。
企業において、この部分の改訂作業を行う際、内部規程例の記載ぶりを採用する場合には、上記補足コメントを理解した上で運用上の工夫を行う必要があります。例えば、企業として外部通報に係る事案の調査を決定した場合には、その事案の重大性を勘案し、利害関係のない外部の弁護士等に調査を委託するといった運用も一案です。
法改正は内部通報規程を全面的に見直すチャンス
一般的に法改正は、自社の仕組みを見直し、改善する絶好のタイミングです。公益通報者保護法・法定指針の令和7年改正に伴う内部通報規程の改訂作業を好機と捉え、自社の内部通報規程に改善すべき事項がないかを大局的な観点から検討することは有用です。
たとえば、改正点以外の法定指針の内容が網羅的にカバーできているか、これまでの内部通報制度の運用の中で適切に機能していない仕組みはないかといった視点で内部通報規程全体を見直すことをおすすめします。

三浦法律事務所
- IT・情報セキュリティ
- 人事労務
- 危機管理・内部統制
- 競争法・独占禁止法
- 訴訟・争訟